內容目錄
顯示
作者:林坤毅地政士
很多人以為「買保險一定能合法避稅」,更以為「誰拿走財產,誰就該負責繳稅」。今天想用老朋友聊天的口吻,坐下來跟你好好把這起最高行政法院(最高行政法院 111 年度上字第 837 號判決)正式定讞的真實案例抽絲剝繭講透徹。這篇文章沒有艱澀死板的法條背誦,只有字字血淚的教訓與實戰防坑技巧。如果你家裡正好在辦理長輩的遺產繼承,或是你已經邁入四、五十歲,開始思考自己的退休養老與資產傳承,請務必把這篇內容完整讀完,因為它可能價值上百萬甚至幾千萬的血汗錢。
94張保單引爆的億元傳承悲劇:一個真實發生的家庭風暴
故事的主角是一位經商有成、家境相當優渥的林老太太。
林老太太晚年非常虔誠,長年親近某間地方香火鼎盛的「慈光禪院」。在過世前的幾年間,她陸續砸下了巨額積蓄,向數家保險公司一口氣投保了高達94筆的投資型與儲蓄型保單。
這94筆保單有一個極度特殊的共通點:要保人與被保險人都是林老太太自己,但保單的身故受益人,她全數指定填寫為「慈光禪院」,完全沒有留給自己的親生子女。
民國104年盛夏,林老太太因病辭世。兒女們強忍悲痛辦理後事,在清點母親遺留的財產時才赫然發現:母親生前買了這94張龐大的保單,累積的保單權利價值(保單價值準備金與投資資產)高達1億6,435萬餘元!
子女們原本想著,既然母親一心向佛,把受益人都指定給了禪院,那這筆錢就由禪院去向保險公司領取,兒女們雖然無奈,但也尊重母親生前的信仰與心願。
沒想到,真正的噩夢才剛要開始。
國稅局在清查林老太太的遺產清冊時,精準鎖定了這94筆保單,並且做出驚人核定:
- 這94張保單的權利價值共計1億6,435萬多元,全數必須「計入遺產總額」課稅。
- 連同林老太太名下的其他不動產與現金,核定遺產總額高達2億3,117萬多元。
- 國稅局開出了一張高達2,179萬元的遺產稅繳款書,而納稅義務人欄位上,清清楚楚寫著林老太太的繼承人——也就是她的兒女們。
兒女們收到稅單時整個人都懵了。他們立刻向國稅局提出復查:「這94張保單的錢,我們子女一毛都沒有拿,全都要給寺廟做功德,憑什麼算在母親的遺產裡?憑什麼要我們出這兩千多萬的稅?」
然而,復查很快被駁回。兒女們當時因為法律程序不熟稔,復查駁回後未能在法定期間內提起訴願,導致這筆遺產稅核課處分在法律上正式確定。為了避免被強制執行、加徵巨額滯納金與利息,兒女們無奈之下,只能先以母親遺留的其他現金與遺產,繳清了這筆高達兩千多萬元的稅款與滯納金。
隨後,兒女們展開了漫長痛苦的司法救濟。他們先打民事官司,試圖向保險公司主張領取保險金,結果遭到民事法院駁回確定(因為受益人為禪院);眼見保險金確定進了禪院口袋,兒女們轉向行政法院,搬出《稅捐稽徵法》第28條,主張國稅局當初適用法令錯誤,要求退還溢繳的稅款、滯納金與利息共計1,747萬多元。
這場官司一路打到最高行政法院,最終判決出爐:繼承人全數敗訴確定,國稅局一毛錢都不用退。
為什麼法院會做出看似如此「不近人情」的判決?難道法律真的縱容這種「拿不到遺產卻要扛巨額稅負」的慘劇嗎?讓我們一層層撥開法律的真實內幕。
恒立值得您的信賴
馬上諮詢法院判決核心拆解:林老太太保單節稅的兩大致命死穴
很多人看完這個判決的第一反應都是問:「保險法第112條不是明文規定,指定受益人之人壽保險金額,不計入被保險人之遺產總額嗎?為什麼法院會認定這94張保單通通要課稅?」
法院在判決書中,非常明確地指出了兩大致命死穴,直接把這條避稅之路完全封死:
| 評估維度 | 遺產及贈與稅法第16條第3款(公益捐贈) | 遺產及贈與稅法第16條第9款(人壽保險金) |
| 法定免稅要件 | 須捐贈給「依法登記設立為財團法人組織」之公益慈善團體 | 須符合人壽保險分散風險、保障繼承人生活經濟之制度立法目的 |
| 本案實際狀況 | 慈光禪院僅有寺廟登記,未設立為財團法人 | 受益人非繼承人、且為非自然人(機構寺廟);高齡鉅額躉繳投資型保單 |
| 法院判定結果 | 要件不符:未設財團法人,不得主張不計入遺產 | 違背目的:規避稅捐與資產挪移,依實質課稅原則計入遺產總額 |
死穴一:想當作公益慈善捐贈?沒有登記為「財團法人」通通不算
林老太太的繼承人首先主張,母親把保險受益人寫給禪院,本質上就是一種「身後公益捐贈」,依照《遺產及贈與稅法》第16條第3款規定,捐贈給公益、文化、教育、慈善救濟機構的財產,應該不計入遺產總額。
但法院審理後直接點出關鍵:該法條寫得清清楚楚,必須是「捐贈於依法登記設立為財團法人組織之教育、文化、公益、慈善機構或寺廟、教堂」。
在台灣,許多地方寺廟、宮廟、神壇,雖然持有地方政府民政局核發的「寺廟登記證」,但它們在法律架構上並不具備財團法人資格。
為什麼立法者要特別限定「財團法人」?因為財團法人受到主管機關極度嚴格的財務監督、預算決算審核,且其財產具有獨立性與公益性,董事不能任意私相授受分產。相反地,一般未登記為財團法人的宮廟,內部財務管理制度寬嚴不一,極易成為高資產族群洗錢、私下洗產權或惡意避稅的死角。
林老太太指定的慈光禪院,偏偏就沒有依法完成財團法人的法人設立登記。法條文字寫得清清楚楚,法院沒有擴張解釋的空間,因此這條路第一時間就被判定出局。
死穴二:受益人是機構而非「自然人」,保險保障目的蕩然無存
繼承人接著拿出最強大的護身符——《遺產及贈與稅法》第16條第9款,也就是大家耳熟能詳的「約定於被繼承人死亡時,給付其所指定受益人之人壽保險金額……不計入遺產總額」。
繼承人痛陳:「法條只說指定受益人,又沒說受益人一定要是兒女,母親指定給禪院,難道就不是保險金嗎?」
最高行政法院的法理定調:
保險免稅條款的立法初衷,是為了照顧被繼承人身故後,失去經濟支柱的家屬與繼承人,發揮社會安全與風險分散的保障機能。如果受益人根本不是自然人,而是某個機構、團體,這項給付就純粹是資產的無償移轉,與家庭生計保障完全無關,不得適用免稅優惠!
更何況,國稅局與法院調閱投保明細後發現,林老太太當時已經是高齡投保,而且這94張保單絕大多數是「投資型保單」與「儲蓄型保單」,繳費方式全都是一次繳清的「躉繳」。
這在稅法實務上就是標準的「實質課稅原則」打擊對象:老太太把原本躺在銀行帳戶裡的龐大現金存款,透過躉繳保費的方式,瞬間轉換成保單的形式,名義上叫人壽保險,實質上完全沒有任何身故風險承保的對價槓桿,純粹是把現金借道保險公司,洗給未登記為財團法人的禪院。
法院認定:這純粹是透過私法契約外觀規避稅捐,本質就是實質遺產,國稅局將其高達1億6,435萬元的「保單權利價值」全數抓回遺產總額課稅,在法律適用上完全正確!
為什麼拿不到錢的人要繳稅?搞懂台灣的「總遺產稅制」殘酷真相
這個案件中最讓一般大眾無法接受、甚至感到背脊發涼的核心問題在於: 「保險金1.6億是寺廟領走的,國稅局為什麼可以找一毛錢都沒拿到的子女要兩千萬的稅?這合乎正義嗎?」
答案就在於台灣稅制設計中的核心怪物:總遺產稅制。
總遺產稅制 vs. 分遺產稅制
全球的遺產稅架構大致分為兩大陣營:
【總遺產稅制(台灣採行)】
被繼承人死亡時留下的全部財產(遺產總額)
       ↓ (扣除免稅額、扣除額)
算出「應納遺產稅總額」
       ↓
由法定的「全體繼承人」負擔繳納責任
(國稅局只管拿到這筆稅,不管繼承人私底下怎麼分財產)

【分遺產稅制(日本、德國等國採行)】
被繼承人死亡時留下的全部財產
       ↓
先按各繼承人或受贈人「實際拿到的遺產份額」進行分配
       ↓
各人依照自己拿到的財產額度,各自繳納各自的遺產稅
(誰拿到錢,誰繳稅;一毛沒拿的人,不用繳稅)
台灣《遺產及贈與稅法》第1條及第14條採取的是道道地地的「總遺產稅制」。這意味著:
- 稅捐客體是「被繼承人死亡時遺留的全部財富」,稅額是針對這個財富整體計算的。
- 稅捐主體依同法第6條第1項第2款規定,在沒有遺囑執行人的情況下,法定繼承人就是唯一的納稅義務人。
- 法律完全不要求「稅捐客體與稅捐主體之間,必須有經濟上的實質歸屬連結」。
白話文說就是:國稅局課稅的對象是「你過世長輩生前的整個資產盤子」。至於長輩生前把資產透過保單給了外人、給了小三、給了寺廟,只要在稅法上被認定屬於遺產總額,計算出來的稅金,在法律責任上就一律由合法繼承人承擔。
繼承人向法院抗辯:「我們拿自己的錢去繳這筆稅,侵害了憲法保障的固有財產權,而且國稅局收這筆稅根本是公法上的不當得利!」
最高行政法院無情地駁回了這項主張。法院表示:繼承人是用被繼承人的「遺產」來繳納稅捐,縱使繳納的稅額超過了繼承人自己實際分得的遺產份額,這也是因為總遺產稅制的法定制度設計使然,國稅局依法收稅具有明確的「法律上原因」,絕對不構成公法上不當得利!
恒立值得您的信賴
馬上諮詢想依《稅捐稽徵法》第28條退稅?為什麼比登天還難?
兒女們最後的救命稻草,是主張依照《稅捐稽徵法》第28條申請退稅。但大家必須知道,這條法律適用的嚴苛前提是:「稅捐稽徵機關適用法令錯誤、認定事實錯誤、計算錯誤,或納稅人自身適用法令錯誤導致溢繳。」
在這個案件裡:
- 國稅局認定保單不符免稅要件,法律適用正確無誤。
- 國稅局計算遺產權利價值及稅額,數字毫釐不差。
- 繼承人在法定納稅義務人身分上,完全吻合法律規定。
既然沒有任何一方發生錯誤,就不存在所謂的「溢繳稅款」。繼承人雖然在實質經濟利益上成了最大受害者,但在行政法與稅法層面,國稅局每一步都站得住腳。這就是為什麼行政法院最終判決繼承人全盤皆輸、求償無門的原因。
警鐘長鳴:國稅局緊盯保單節稅的「八大實質課稅地雷」
林老太太的悲劇並非單一特例。在台灣的高資產圈子裡,許多業務員為了業績,常會對長輩宣傳「買保險保證能避稅、富留子孫」。但事實上,自從財政部訂定「實質課稅原則」審查要點後,保險已經不再是法外之地。
如果你的長輩正在規劃投保,或者你已經幫父母買了保險,請立刻逐一核對國稅局稽核保單時必查的「八大實質課稅特徵」。只要中兩到三項,這張保單的身故保險金幾乎百分之百會被拖回遺產總額課稅:
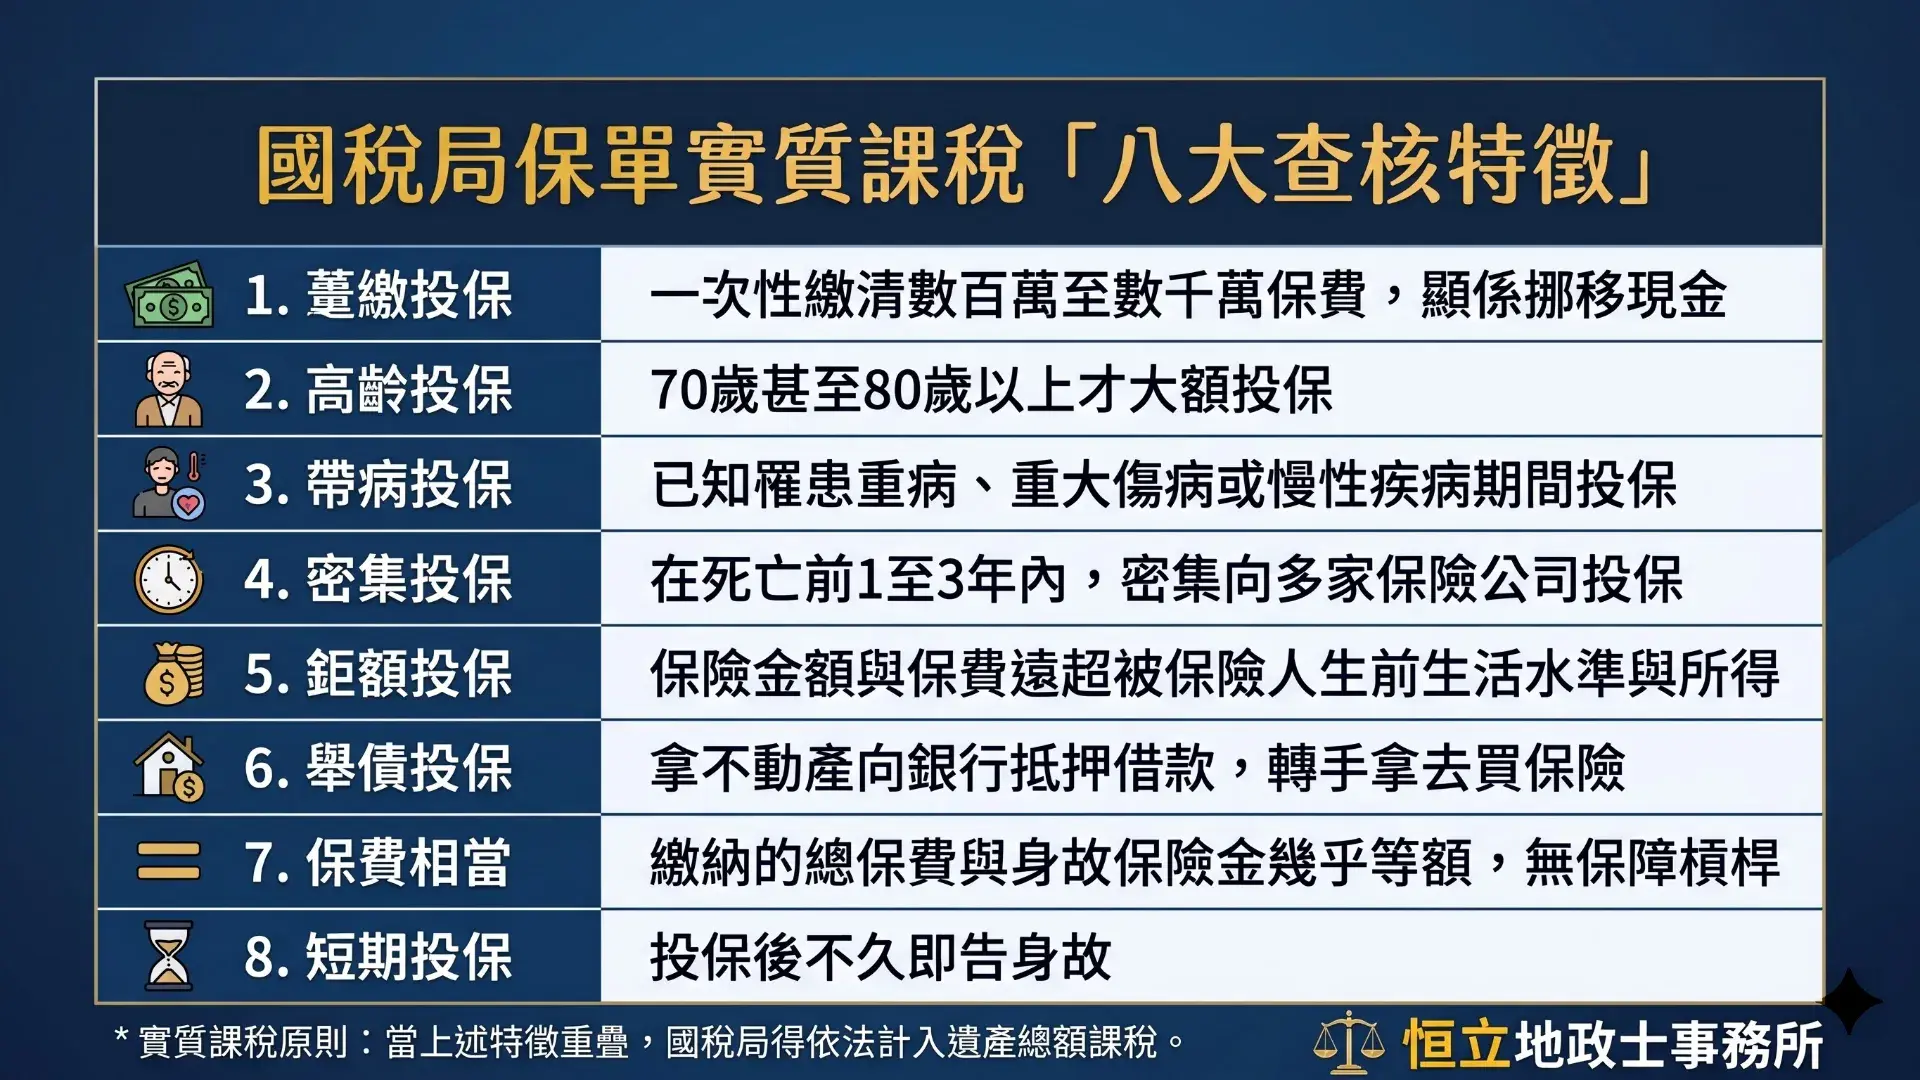
特別是現在市面上極為熱銷的「投資型保單」,很多長輩誤以為只要有掛「壽險」兩個字就萬無一失。然而,投資型保單內部的「投資專設帳簿資產」,國稅局在稽核時會以被繼承人死亡時的「淨資產價值」核算為保單權利價值,一旦觸犯上述多項特徵,該專設帳簿資產將毫無懸念地被列入遺產課稅清單。
遺產規劃的救贖之道:如果時光倒流,林老太太該怎麼做?
看完這起案件,相信你一定會感嘆:難道長輩想在晚年做功德、把財富奉獻給信仰,在法律上就註定要坑害兒女嗎?
當然不是!這個悲劇的本質,不是林老太太「想做功德」錯了,而是她「用錯了工具、找錯了方法」。
如果時光倒流,專業的財富傳承顧問會為林老太太規劃以下三種合規且圓滿的途徑:
方案一:輔導寺廟依法完成「財團法人」設立登記
如果林老太太真的極度護持慈光禪院,金額高達上億元,最穩健的做法是在生前與禪院住持深談,以她的部分捐資作為基金,委託專業律師與會計師,正式向地方主管機關登記設立為「財團法人慈光禪院基金會」。
- 法律效果:
一旦具備合法財團法人資格,林老太太無論是生前贈與,或是透過遺囑身後捐贈,均完全符合《遺產及贈與稅法》第16條第3款規定,全數合法免計入遺產總額。 - 社會意義:
寺廟財務從此納入法人法治軌道,帳目公開透明,林老太太的心願真正受到法律保障,兒女也不會被國稅局追繳巨額稅款。
方案二:善用「公益信託」架構
林老太太可以與銀行簽訂「公益信託契約」,將指定資產移轉至信託專戶,信託目的明定為弘揚佛法、慈善濟貧或特定禪院之日常運作修繕,並由獨立公正的信託監察人進行監督。
- 法律效果:
依《遺產及贈與稅法》第16條之1規定,遺贈人因遺贈而設立或捐贈於公益信託之財產,於符合特定法定要件下,不計入遺產總額。 - 資金掌控:
信託財產獨立於長輩個人財產之外,生前受託人依約管理,身後專款專用,兼顧法律合規與公益初衷。
方案三:保險受益人回歸「自然人」,搭配公證遺囑與特留分調解
如果老太太堅持要買保險,就應將受益人合法指定給兒女或法定繼承人(自然人),發揮保險法第112條真正的生活保障機能。 至於老太太想捐給寺廟的心願,應透過「合法合格的代筆遺囑或公證遺囑」,以其名下其他非保險之特定動產或不動產進行「遺贈」。
- 在撰寫遺囑時,必須諮詢專業地政士或律師妥善扣除兒女的「特留分」,避免日後引發繼承人與寺廟之間的特留分民事扣減訴訟。
- 透過合法稅務規劃計算出應繳遺產稅後,在遺囑中預先指定負責繳稅的遺產來源或遺產執行人,絕不讓「沒拿財產的人被迫拿私房錢墊稅」。
恒立值得您的信賴
馬上諮詢繼承人實務自保指南:長輩身後留下複雜保單與債務,子女該如何步步為營?
如果你正處在45歲到60歲的人生階段,父母年事已高,甚至家裡正在處理繼承問題,面對長輩生前撲朔迷離的財務狀況,你必須掌握以下三個黃金自保步驟:
第一步:死亡之日起,立刻至國稅局申辦「金融遺產一站式查詢」
長輩過世後,千萬不要盲目聽信親友說長輩生前買了什麼就急著去領。第一件事,是拿著被繼承人除戶謄本與繼承人身分證明文件,到任一國稅局分局申請「金融遺產單一窗口查詢」。 這項服務會全面盤點被繼承人在全台灣所有金融機構的:
- 銀行存款與外幣帳戶
- 上市櫃及未上市公司股票、基金
- 所有保險公司的有效保單(含保單價值準備金清冊)
- 銀行各項貸款與保證債務
- 期貨、信用交易與保管箱紀錄
拿到這份清冊,你才能全盤掌握長輩名下到底有哪些保單,保費是誰繳的、要保人是誰、被保險人是誰、受益人又是誰。
第二步:嚴格檢視保單架構,區分「誰是被保險人」與「要保人是否變更」
在繼承實務上,保單課稅最常出現兩種致命陷阱:
- 要保人是長輩,被保險人是子女:
長輩過世時,這張保單根本還沒有身故保險金可以領,但這張保單的「保單價值準備金」屬於長輩生前財產,必須依照長輩死亡時的價值,算入遺產總額報稅!很多人忽略申報,導致被國稅局重罰補稅。 - 要保人與被保險人皆為長輩,受益人寫外人或機構:
這就是林老太太的翻版。繼承人一旦發現受益人不是自然人家庭成員,就要有高度心理準備:這張保單極可能會被剔除在免稅範圍之外,成為龐大的遺產稅炸彈。
第三步:面對可能爆發的「稅比遺產多」,精準啟動「拋棄繼承」或「開具遺產清冊」
台灣現行民法雖然採取「概括繼承、有限責任」(俗稱全面限定繼承),但請注意:繼承人如果沒有在法定期限內向法院呈報遺產清冊,一旦私自處分遺產或隱匿財產,將會喪失限定繼承的利益,變成必須拿自己的私人生產工具與存款去清償長輩的債務!
如果發現長輩留下的資產多數是「受益人歸屬他人」的爭議保單,而留下的現金根本不夠繳納可能產生的遺產稅與負債:
- 拋棄繼承:
必須在「知悉得繼承之時起3個月內」,具狀向被繼承人戶籍地的管轄法院提出聲請。一旦拋棄繼承,你自始至終就不是繼承人,國稅局絕不能強迫你繳納長輩的任何遺產稅!但代價是你同時放棄了長輩名下所有真正有價值的財產。 - 合法呈報遺產清冊:
若選擇繼承,必須在3個月內向法院陳報遺產清冊,進入正式的民法清算公示催告程序,嚴格遵守「依法清償、按比例受償」之順序,切勿在遺產稅與各路債權未明朗前,私下提領長輩帳戶的一兵一卒,否則將惹上偽造文書、侵占與喪失有限責任保障的滔天大禍。
恒立值得您的信賴
馬上諮詢重點整理
Q1:保險身故給付到底在什麼條件下,才能真正合法免計入遺產總額?
A:必須同時滿足三大核心條件:
一、人壽保險必須指定「自然人」為身故受益人:法律保護的是家屬與繼承人的實質生活依靠,受益人不得為非自然人之法人、宮廟或營利組織。
二、不牴觸國稅局「實質課稅原則」審查要點:不得同時具備高齡、鉅額、躉繳、帶病、舉債、短期、密集、保費與保額相當等投保特徵。
三、要保人與被保險人必須為同一人:如果是父親買保險,父親是要保人兼被保險人,指定兒女為受益人,始符合遺產及贈與稅法第16條第9款之保護範圍;若要保人與被保險人不同人,將衍生贈與稅或所得基本稅額(最低稅負制)等重大課稅問題。
Q2:長輩真心想把遺產捐給常去的寺廟做功德,該如何確認該寺廟能不能免稅?
A:關鍵在於確認該寺廟是否具備「財團法人」之登記資格。 民眾可要求寺廟提供「法人登記證書」,或至司法院「法人及夫妻財產登記公告查詢系統」輸入寺廟全名查詢。如果查詢結果僅顯示為「寺廟登記證」(屬於民政局登記之募建或私建寺廟),而未向法院辦理財團法人登記者,將其指定為保單受益人或遺贈對象,在稅法上均無法適用遺產及贈與稅法第16條第3款之免稅規定。
Q3:如果長輩買的保單受益人寫了外人,繼承人分不到保險金,真的必須拿自己的錢繳稅嗎?
A:是的,在總遺產稅制與遺產不足清償的情況下極可能發生。 依照遺產及贈與稅法第6條規定,全體繼承人為法定納稅義務人。若保單被國稅局核定計入遺產總額,稅捐稽徵機關會先就繼承人所繼承的遺產進行追繳;若長輩遺留的其他遺產不足以支付全部遺產稅,國稅局依法得對未合法辦理拋棄繼承之繼承人固有財產(自己的存款、房子)依法移送行政執行,直至遺產稅清償完畢為止。因此,繼承人若評估遺產結構嚴重傾斜(財產在外、稅單在內),務必於知悉繼承3個月內果斷辦理「拋棄繼承」。
Q4:什麼是保單的「權利價值」?為什麼人過世了這筆錢要課稅?
A:保單的權利價值,實務上通常是指要保人對該保單所享有的「保單價值準備金(保價金)」或投資型保單之「投資帳戶專設淨資產價值」。 依我國保險法架構,在保險事故發生前,這筆錢在法律產權上屬於「要保人」的財產。若要保人死亡,其生前以高額保費累積的這筆保價金與資產,實質上等同於要保人存放於保險公司的金融資產,自然屬於被繼承人遺留之權利財產,國稅局依法必須將其折算為現金價值計入遺產總額課稅。
Q5:長輩已經超過70歲,現在還能買保險做資產傳承規劃嗎?
A:可以,但策略目的必須由「激進避稅」轉為「生活保障與指定傳承」。 70歲以上投保,切忌採取「躉繳數千萬」或「買純投資型保單」的做法,這幾乎會100%被國稅局實質課稅。此時投保應著重於小額終身壽險、分期繳納型高齡專案,並搭配健康體檢核保。若資產規模龐大,應將規劃重心放在「生前分年贈與(善用每年免稅額)」、「家族信託架構」與「預立特留分調解之公證遺囑」,而非單一依賴高風險的高齡大額保單。
資產傳承從來就不是去書局買一張現成遺囑填一填,或是聽信單一理財話術買幾張大額保單就能搞定的簡單小事。
它牽涉到民法繼承編的親屬特留分、保險法對於受益權人歸屬的界定,以及稅法中動輒數百萬上千萬的總遺產稅制與實質課稅原則。一步走錯,原本長輩庇蔭子孫的美意,瞬間就會變成家族對簿公堂、甚至拖垮下一代家庭生計的恐怖夢魘。
在面對龐大家產與複雜家庭關係時,及早尋求兼具稅法實戰經驗與家族傳承專業的律師與會計師團隊協助,進行全面盤點與架構設計,才是守護一生奮鬥成果最穩健的護城河。