

共有土地存在「三七五減租」或無權占有:土地開發與出售前如何順利清理產權?
祖傳共有土地卡著三七五租約或無權占有違章鐵皮屋,導致建商不敢買、危老都更卡關?本文由專業產權清理角度出發,以白話解析三七五租約合規終止五大要件、法定三分之一補償金精算、拆屋還地訴訟與協議和解成本效益對照,以及未辦保存登記建物「事實上處分權」完整點交合約防呆機制。手把手教你運用土地法第34條之1洗淨產權瑕疵,讓折價祖產翻倍回歸真實市價,實現資產活化與順利開發出售。
祖傳共有土地卡著三七五租約或無權占有違章鐵皮屋,導致建商不敢買、危老都更卡關?本文由專業產權清理角度出發,以白話解析三七五租約合規終止五大要件、法定三分之一補償金精算、拆屋還地訴訟與協議和解成本效益對照,以及未辦保存登記建物「事實上處分權」完整點交合約防呆機制。手把手教你運用土地法第34條之1洗淨產權瑕疵,讓折價祖產翻倍回歸真實市價,實現資產活化與順利開發出售。
長輩過世前兩年送的財產,已經繳過的贈與稅,可以在報遺產稅時「先扣除總額、再扣抵稅額」嗎?本文深入拆解最高行政法院經典判決,用白話文帶你搞懂遺產及贈與稅法「扣抵」與「扣除」的天壤之別,揭發國稅局查稅真相與資產傳承五大盲區,助你合法守護家族資產。
婚後長輩資助買房頭期款、幫忙還房貸,離婚時配偶有權均分嗎?房屋增值部分算不算贈與?本篇深入解析民法第1030條之1與第1030條之2實務裁判見解,釐清土地增值稅能否預扣、代償房貸如何列為婚後債務,並提供資產傳承與防兒媳/女婿分產的具體法律解方。
夫妻贈與不動產免稅是真的嗎?完整解析 2026 年每人每年 244 萬元贈與免稅額、配偶贈與不計入贈與總額、土地增值稅暫不課徵、房屋契稅 6%、死亡前兩年併入遺產,以及未來出售的隱形成本。
長輩生前口頭說「房子留給孫子」,過世後拿得到嗎?本文透過真實法院判決,解析死因贈與成立要件、舉證責任及親友證詞無效的原因,並提供正確的資產傳承規劃建議。
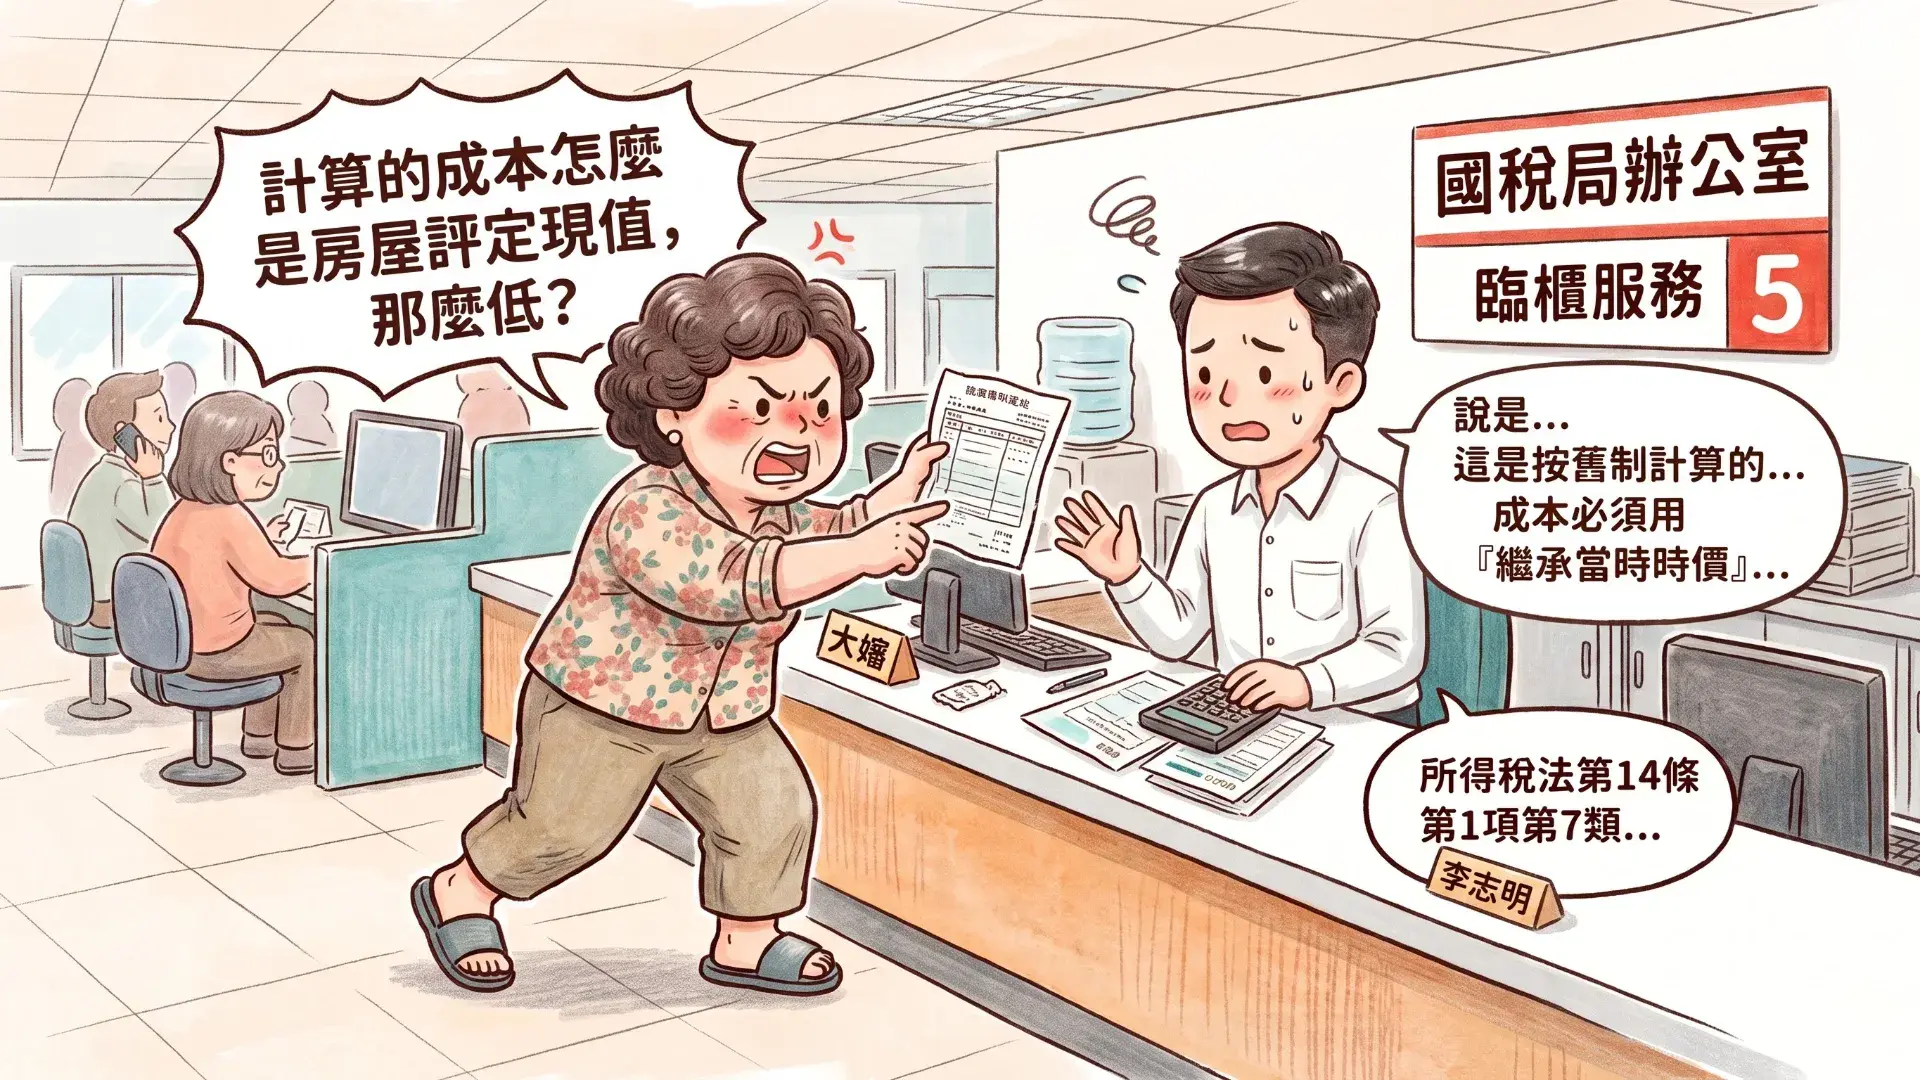
繼承房屋出售該如何報稅?賣掉繼承來的房子,取得成本能算被繼承人當初的買價嗎?本文透過最高行政法院最新判例,深入解析舊制財產交易所得稅計算方式、遺產與所得稅連結機制,教您避免重複課稅與補稅陷阱!
繼承父輩與建商「合建分屋」的房子再出售,房地合一稅該算35%還是15%?最高行政法院最新判決認定合建房屋具「代位物」性質,持有期間可併計長輩原土地持有年限!本文為您解析繼承合建房屋的節稅與維權關鍵。
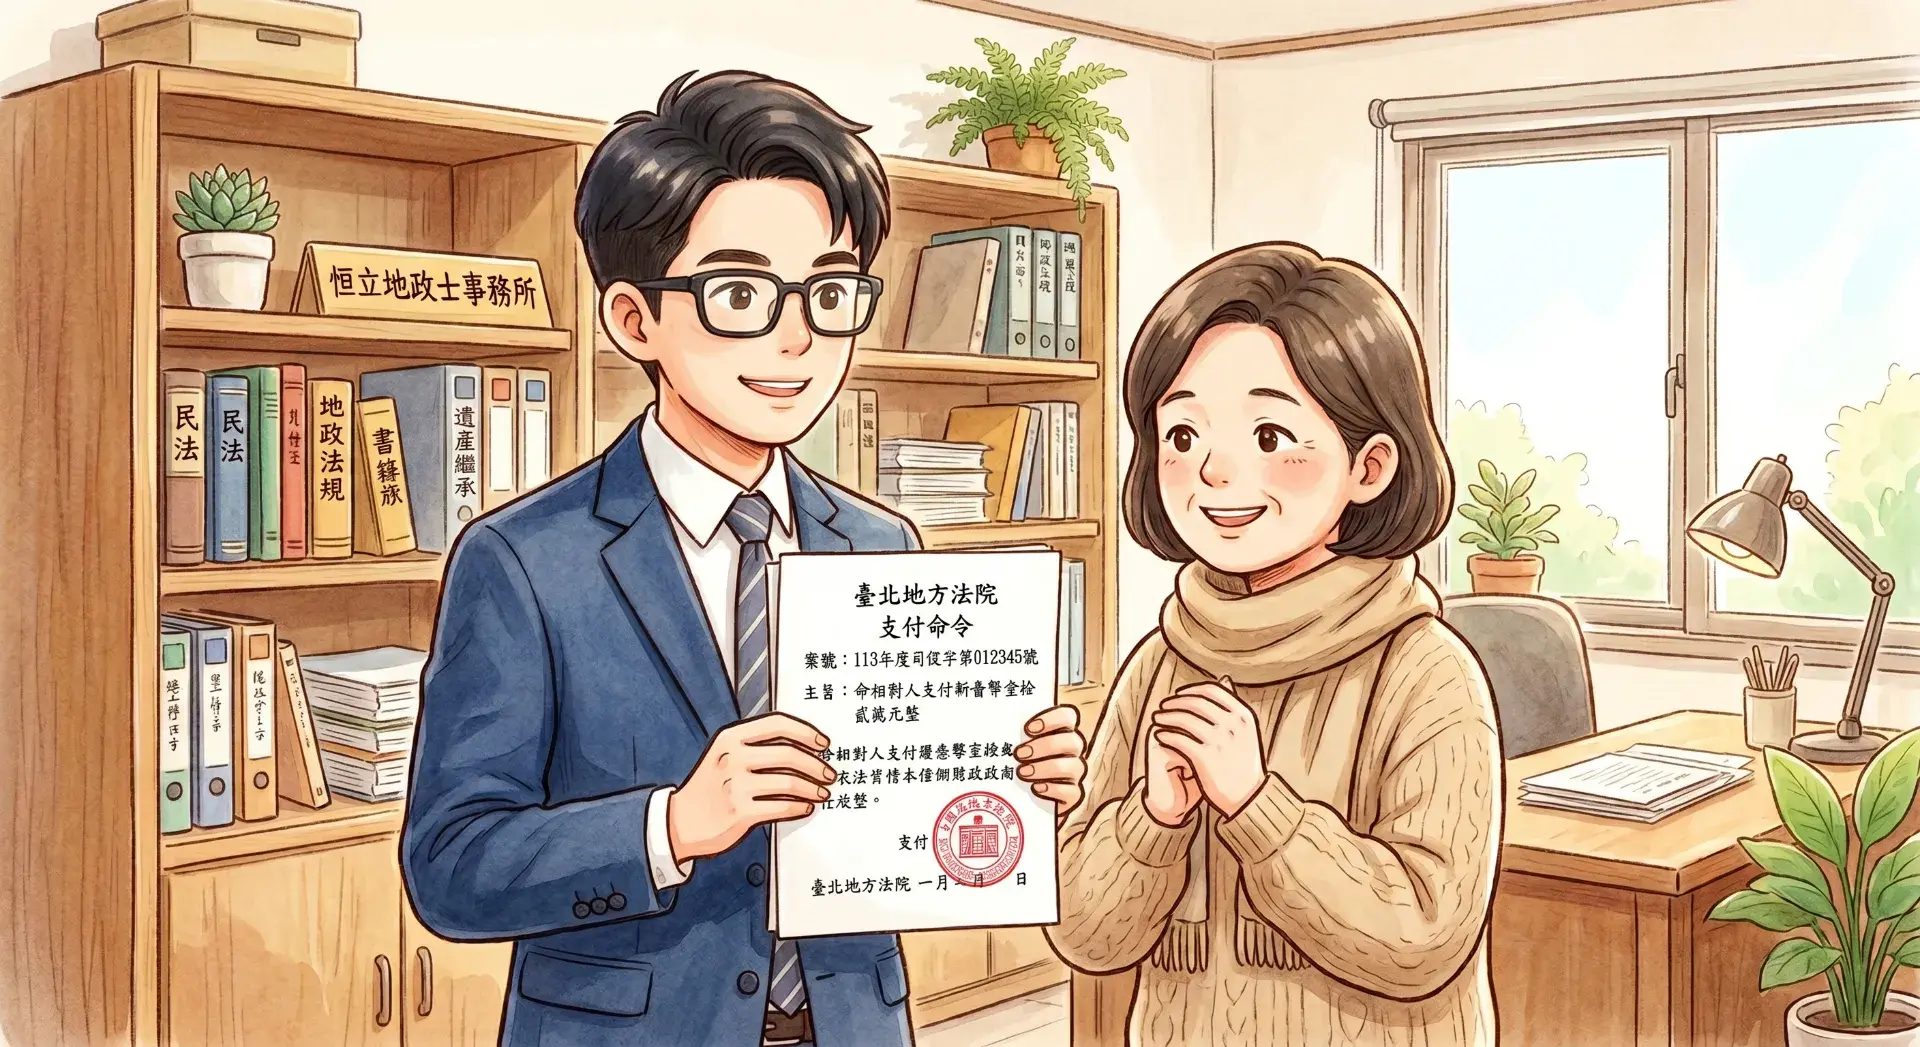
租客積欠租金、買方遲不給付期款怎麼辦?林坤毅地政士深度解析「法院支付命令」的聲請時機!本文以不動產租賃與買賣糾紛為核心,詳解支付命令流程、費用與關鍵限制,教您如何用極低成本快速討回欠款、保障自身權益。
擔心傳承房產給子女要繳大筆贈與稅嗎?林坤毅地政士深度解析「分割分年贈與」策略,利用每年 244 萬免稅額將不動產持分慢慢移轉。本文分析分年贈與的優缺點、土地增值稅風險及代書規費成本,助您在財富傳承與稅務規劃間取得完美平衡。