內容目錄
顯示
作者:林坤毅地政士
許多高資產人士與家族企業主在思考財富傳承時,常聽信坊間財務顧問或地下保經業者的推銷說詞:「買境外保單可以把資產藏在國外,指定受益人後還能依保險法免計遺產稅;就算國稅局想查,在海外設一家紙上公司當受益人,就能築起防火牆。」
這類看似精巧的「租稅規劃」,在台灣行政法院的實務檢驗下,正面臨全面瓦解。最高行政法院近期定讞的指標性判決(最高行政法院 111 年度上字第 20 號判決)明確宣示:未經金管會核准的境外保險契約,徹底排除在免徵遺產稅的保護傘之外;企圖透過空殼公司遮蔽實質受益人的做法,更會被稅捐機關依「實質課稅原則」全數穿透並補徵鉅額稅款。
本文透過真實審理案例,深度拆解2.48億元境外保單被全數併入遺產總額的法律攻防,剖析法院對「境外保單適用要件」、「紙上公司法人格穿透」及「實質課稅原則」的裁判邏輯,為面臨家族傳承與遺產稅務規劃的家庭提供精確的法律合規指引。
一、 真實判決還原:2.48億境外保單的稅務風暴
(一) 案件始末:從重病診斷到密集重組
台商陳創辦人長年在兩岸及海外經商,累積了可觀財富。早年間,他向三家未在台灣取得營業許可的境外知名壽險公司(分別位於美國、百慕達及英屬維京群島)投保了三張巨額人壽保險(含投資型性質保單),累積保單價值高達新台幣2億4,890萬餘元。
民國103年底,陳創辦人不幸確診罹患惡性腫瘤。得知病情後,其家族在短時間內啟動了一連串密集的資產移轉操作:
- 設立境外空殼公司:
104年3月,陳創辦人之子(繼承人小陳)與其配偶在境外免稅天堂設立了境外K公司。小陳夫婦擔任名義股東,但該公司無實質出資證明、無實際營業活動,亦無專任員工或實體辦公室。 - 變更保單受益人:
104年4月至5月間,陳創辦人向境外保險公司申請變更系爭三張保單的受益人,將原本指定之自然人全數變更為新設立的境外K公司。 - 留下分配遺囑(平安書):
陳創辦人同時立下書面遺囑,交代未來保險給付進入K公司後的具體財產分配比例,明確將實質利益歸屬於各順位繼承人。
(二) 國稅局查核與訴訟歷程
陳創辦人過世後,繼承人小陳辦理遺產稅申報,並於後續向財政部中區國稅局補申報系爭三張境外保單,但主張該等給付屬於保險金額,應適用免計入遺產總額之規定。
國稅局審查後認定:
- 該三張保單未獲台灣金管會核准銷售,不得適用《保險法》與《遺產及贈與稅法》之免稅優惠。
- K公司為典型的租稅規避工具,背後實質取得利益者仍為繼承人,遂依實質課稅原則將2億4,890萬餘元全額計入陳創辦人之遺產總額。
繼承人不服,申請復查、提起訴願均遭駁回,續向台中高等行政法院提起行政訴訟,敗訴後再提上訴。最高行政法院審理後,全面維持原處分與原判決見解,裁定「上訴駁回」,全案確定補徵鉅額稅款。
恒立值得您的信賴
馬上諮詢二、 核心法律攻防(一):境外保單為何不能免計遺產總額?
在稅務行政訴訟中,繼承人最核心的法律主張是:《保險法》第112條規定「保險金額約定於被保險人死亡時給付於其所指定之受益人者,其金額不得作為被保險人之遺產」;同時《遺產及贈與稅法》第16條第9款明定「約定於被繼承人死亡時,給付其所指定受益人之人壽保險金額……不計入遺產總額」。繼承人認為法條並未明文排除「外國保險公司」所簽訂的契約。
針對此點,行政法院確立了不容動搖的法律定性:
1. 《保險法》之立法目的限於「我國合法保險業」
《遺產及贈與稅法》第16條第9款之所以給予人壽保險給付免計遺產稅的租稅優惠,其核心立法意旨,是為了落實我國《保險法》保障國民生活安定、分散危險的社會政策目的。
依據我國《保險法》第137條規定,保險業非經主管機關(金融監督管理委員會)許可,領得營業執照,不得開始營業;外國保險業亦必須依同法規定經主管機關許可在台設立分公司,始得在國內招攬與承保業務。
2. 「未經主管機關許可」即非我國保險法上之保險契約
法院明確指出,未經金管會核准銷售之境外保險契約(俗稱地下保單或境外保單),本質上不受我國保險法規的監理與資本適足率規範,其保戶亦無法享有我國「安定基金」等安全網保障。
因此,非依我國保險法合法成立之人壽保險契約,自始無從適用我國《保險法》第112條之保障效果;既然無法適用保險法第112條,當然亦無從援引《遺產及贈與稅法》第16條第9款主張免計入遺產總額。 該等保單之解約金價值或保險給付,於被繼承人死亡時,均屬於具有財產價值的債權或權利,必須全數回歸遺產總額課稅。
三、 核心法律攻防(二):穿透紙上公司——實質課稅原則的鐵壁
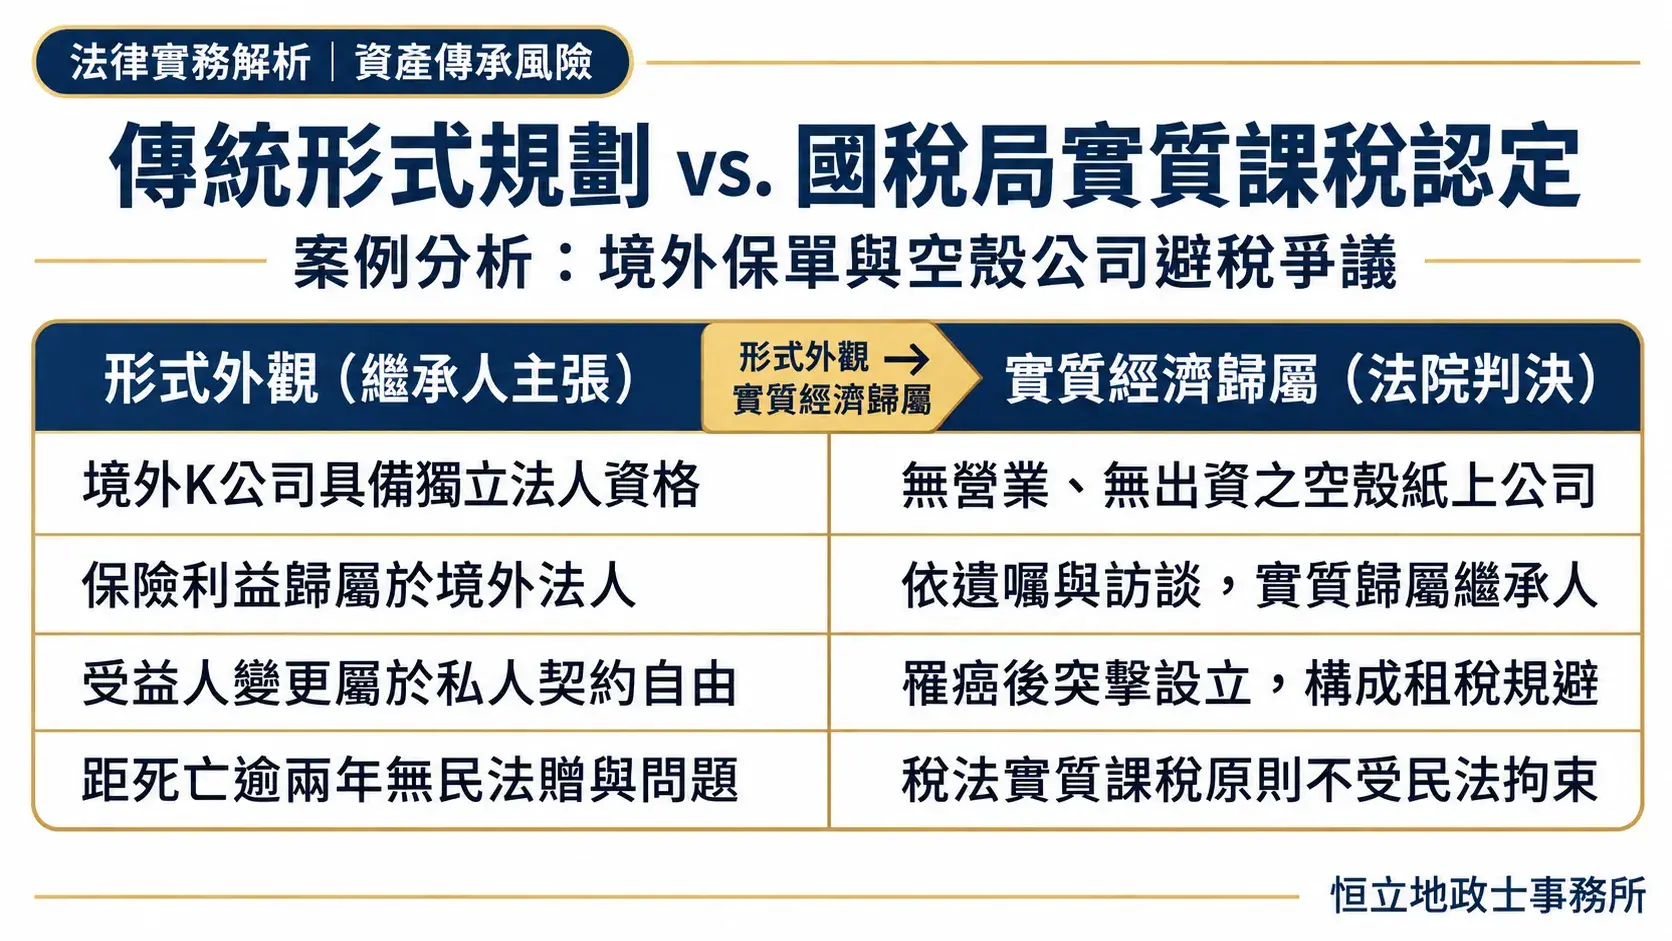
繼承人在訴訟中的第二道防線,是主張保單受益人並非自然人繼承人,而是具備獨立法人資格的「境外K公司」;且變更受益人的時間點距離被繼承人死亡已超過兩年,不符合《民法》第1148條之1「繼承開始前二年內贈與」的規定,國稅局無權干預私法契約主體。
然而,法院透過「實質課稅原則」,逐一瓦解了這項形式上的防禦。
1. 稅法依據:《稅捐稽徵法》第12條之1 與《納保法》第7條
我國《稅捐稽徵法》第12條之1及《納稅者權利保護法》第7條確立了「實質課稅原則」:租稅之課徵應審酌實質經濟事實與利益歸屬,不得僅憑外觀之法律形式認定。
當事人若濫用私法自治原則,利用異常之法律形式(如迂迴、虛偽、多層次架構)製造外觀與經濟實質不一致之狀態,以規避稅法之課稅要件,稅捐稽徵機關得本於實質經濟事實,按實質經濟利益之享受者進行稅捐調整。
2. 法院認定本案構成「租稅規避」的四大客觀證據
行政法院在判決書中詳細列舉了認定陳創辦人家族構成惡意租稅規避的具體事證:
- 時間點高度吻合疾病進程:
陳創辦人於103年12月確診惡性腫瘤,短短三個月後的104年3月即設立K公司,緊接著在4月、5月完成三張保單的受益人變更。此一操作與一般商業理財習慣完全背離,顯係因應生命即將終結而啟動的防禦性安排。 - K公司為純粹之紙上公司:
調查顯示,K公司股東名冊雖載有小陳夫婦,但該二人從未對K公司進行實質資本充實出資;K公司既無設立實體辦公處所,亦無任何營業收入或商業營運行為,僅充當收受保險給付的水管通道。 - 生前「平安書(遺囑)」坐實最終利益歸屬:
國稅局調閱了陳創辦人親筆書寫的家族交代文件(平安書),內文鉅細靡遺地指示這筆境外保險金進入K公司後,應如何兌現、如何依比例分派給配偶與子女。這直接證實了K公司的法人資格僅是掩飾實質財產移轉的工具。 - 當事人筆錄自認規劃目的:
在稽徵機關訪談過程中,相關繼承人無法提出設立海外公司經營商業的具體計畫與營運軌跡,反而於言詞中透露係聽從財務顧問建議「透過境外公司收受保險金以節省遺產稅」,成為租稅規避的直接佐證。
3. 法院駁回民法兩年期限之抗辯
繼承人主張變更受益人發生於死亡前兩年之外,試圖援引民法保障。法院明確闡明:民法第1148條之1係規範繼承人與被繼承人生前受贈財產對於債權人之責任範圍;稅法上的「租稅規避認定」與「實質課稅調整」是獨立的公法請求權,完全不受民法二年贈與追溯期的限制。 只要租稅規避的違法狀態持續且具有經濟因果關聯,稅捐機關即得依法穿透並調整課稅。
四、 深度剖析:高資產族群常見的三大稅務迷思
透過本案判決,我們能清晰拆解台灣高資產人士在進行資產配置時,最常陷入的致命迷思:
迷思一:只要是保險,在台灣申報遺產稅時就能完全免稅?
事實真相:保險節稅有極為嚴格的前提要件。
依據財政部訂定之「實質課稅原則審查人壽保險作業規範」與法院判例,保單欲主張免計入遺產,必須同時滿足:
- 必須是依法經我國主管機關許可立案銷售之保單。
- 投保行為不能具備重病投保、高齡投保、短期投保、躉繳投保、鉅額投保、舉債投保、保險給付低於已繳保費等八大實質課稅特徵。 未經核准的境外保單,從第一道門檻「適法性」就被剔除,連進入八大原則審查的資格都沒有,直接全額計稅。
迷思二:境外設立BVI、薩摩亞或開曼公司,就能切斷稅務稽查?
事實真相:反避稅法規(CFC)與實質課稅原則已徹底打破空殼防火牆。
過去許多人以為海外公司能「隱形」,但在全球防洗錢、CRS(共同申報準則)以及台灣受控外國公司(CFC)制度全面落地的當下,金流與最終受益人(UBO)的透明度空前提高。稅法看的是「經濟實質」(Substance over Form),一旦缺乏實質營運場所、經濟功能與實際業務風險承擔,紙上公司在國稅局面前形同虛設,法人格隨時會被法院直接「刺穿」。
迷思三:保險受益人想怎麼改就怎麼改,屬於私法自治權利?
事實真相:非基於合理經濟目的之身分變更,會被直接定性為財產移轉行徑。
在健康正常狀況下指定法定繼承人為受益人,本屬保險制度常態;但若在身患重病、臨終前夕,突然將個人保單受益人改為未成年人、第三人、甚至自己設立的未出資境外公司,其行為背後缺乏一般商業合理性,唯一目的僅為「消滅被繼承人財產外觀」,在司法實務上極高機率被定性為濫用私法形成自由之脫法行為。
恒立值得您的信賴
馬上諮詢五、 合規傳承教戰:家族財富規劃的五大安全守則
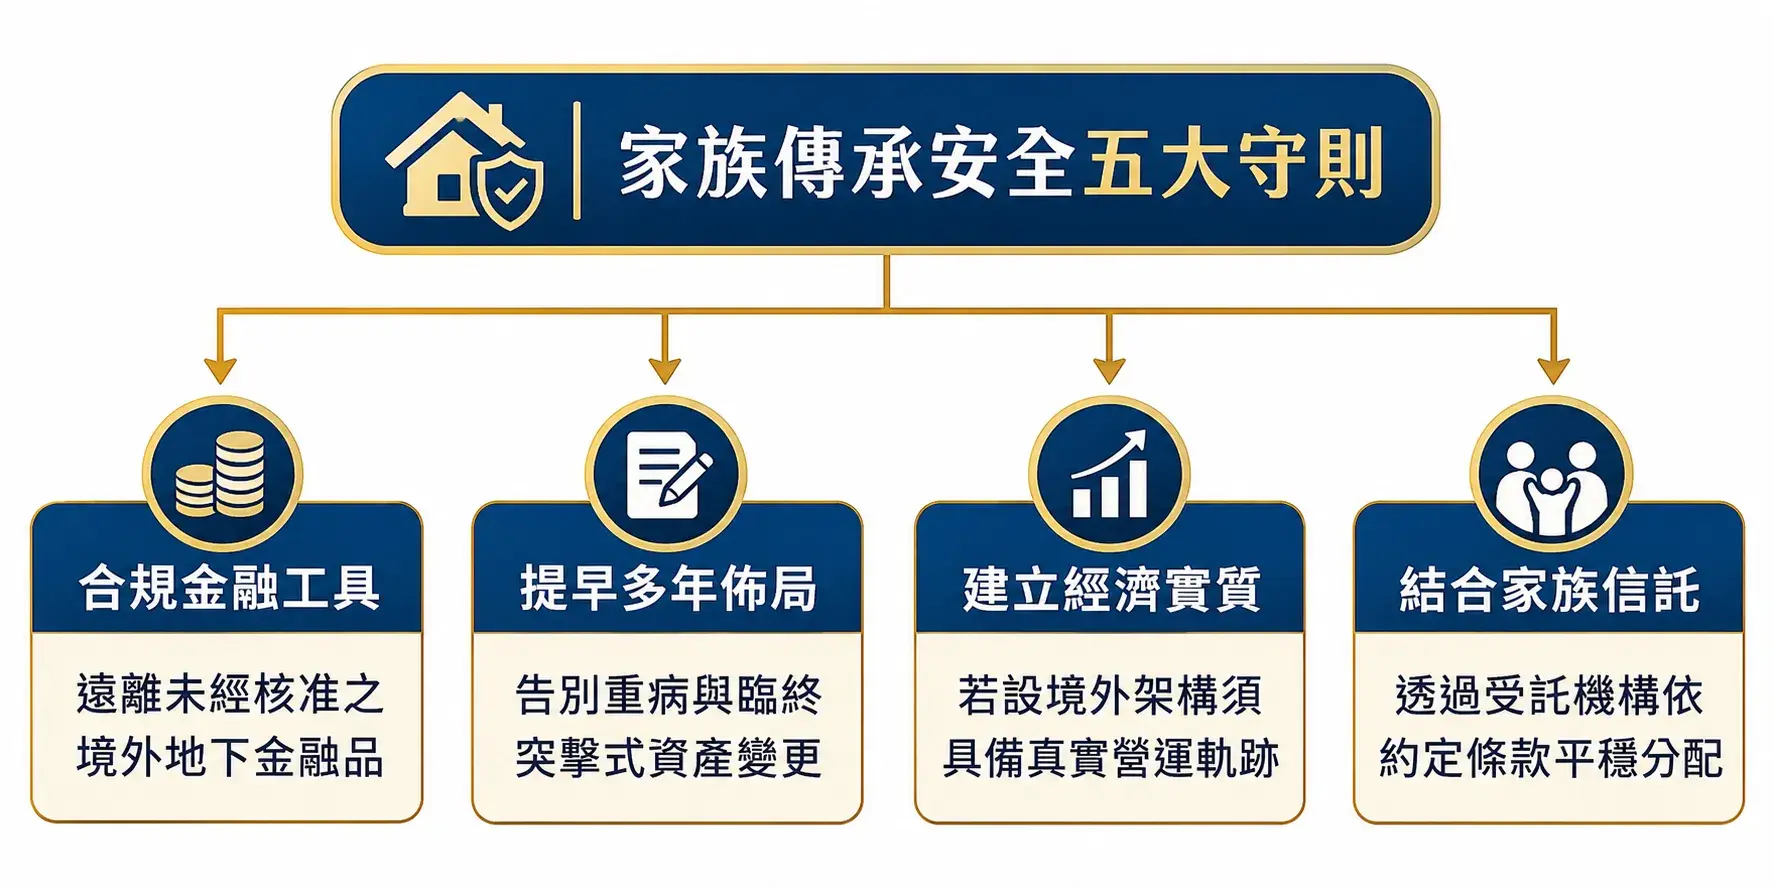
面臨瞬息萬變的跨境稅務監管環境,高資產家庭若欲安全、穩健地傳承家業與財富,應當捨棄走鋼索式的灰色規劃,回歸陽光化、制度化的合規架構:
1. 守則一:全面清點並檢視非合規境外金融產品
盤點家族成員名下是否仍持有未經我國主管機關核准在台銷售的「地下境外保單」或「高槓桿投資憑證」。若此類資產佔比較高,應儘早諮詢合格會計師與稅務律師,評估解約金處置、資產回流或調整申報方式,避免在繼承發生時面臨連補帶罰的風險。
2. 守則二:時間是最好的合規工具,徹底告別「臨終突擊規劃」
稅務機關在判定是否構成租稅規避時,「時間關聯性」往往是最致命的鐵證。所有合法的傳承工具(如每年贈與稅免稅額度的妥善運用、境內合法保單的長期佈局、家族閉鎖性公司的設立),都必須在當事人身體健康、具備完全行為能力時啟動。長達十年以上的穩定配置,才能展現真實的財產分散目的。
3. 守則三:拒絕「無實質營運」的空殼境外公司
若因跨境跨國貿易或海外投資確實需要設立境外公司,必須確保該公司具備「實質經濟」(Economic Substance):包括具備適當資歷的董事、當地專職人員、符合規模的營運支出、實體會議紀錄與獨立的銀行帳戶金流。切勿再聽信設立成本僅幾千美元的空殼紙上公司能達到節稅效果的說詞。
4. 守則四:善用境內合法保險的「指定受益人」槓桿
我國保險法合法登記之人壽保險,只要投保時機點合理、投保目的符合保障需求、各項指標不牴觸「實質課稅八大原則」,其指定身故受益人之人壽保險金給付,依舊是受法律保護的優質傳承工具,不僅能避免冗長的繼承爭產訴訟,亦能為繼承人預留繳納遺產稅的充沛流動性資金。
5. 守則五:導入家族信託與專業信託機制
欲達成資產保護與精準分配,不應仰賴私下書寫的「平安書」或借名登記,而應善用合法的民事信託或銀行商業信託架構。透過信託監察人機制、獨立受託人制度以及明確的信託契約條款,在陽光下實現「資產隔離」、「按期給付生活費」及「防範子孫揮霍」的永續傳承目的。
六、 結論:傳承的核心在於確定性,而非僥倖心態
本件最高行政法院判決為所有依賴「境外地下保單」與「紙上公司包裝」的高資產家族敲響了一記重錘。財富積累需要智慧與開創力,而財富守護與傳承需要的則是敬畏法律與嚴謹規劃。任何試圖利用法律形式遮蔽經濟本質的手法,在「實質課稅原則」的照妖鏡下都無所遁形。唯有遵循合規、即早規劃、回歸合法金融體系,才能確保前人辛勤開創的家族基業,安全、安穩、有尊嚴地延續給下一代。
恒立值得您的信賴
馬上諮詢重點整理
Q1:我買的境外保單是知名跨國大保險公司的產品,難道也是違法的嗎?
答: 知名跨國公司並不等於具有台灣法定銷售資格。只要該保險商品未經我國金融監督管理委員會(金管會)核准發行,其在台灣境內就屬於未經許可的境外保險(俗稱地下保單)。在台灣法律層面上,這類保單無法享有台灣保險法第112條及遺贈稅法第16條第9款的免稅保障,其死亡給付或保單現金價值,在繼承開始時必須全數申報為被繼承人的遺產總額。
Q2:如果我在海外購買保單時身體很健康,幾年後過世,也會被實質課稅嗎?
答: 境外保單未經金管會核准,是直接從「法規適用資格」被剔除,並非單純因為健康狀況。即使您在投保時身體完全健康,由於該契約本就不屬於我國保險法保障的法定契約,一旦被繼承人身故,該筆海外資產依然屬於遺產範疇。若繼承人隱匿未申報,國稅局一旦經由洗錢防制、CRS金融情資或外匯申報查獲,將面臨補稅及鉅額罰鍰。
Q3:什麼是「實質課稅原則」?國稅局如何認定我是租稅規避?
答: 實質課稅原則(依稅捐稽徵法第12條之1及納稅者權利保護法第7條)意指:課稅不看表面契約形式,而是看經濟利益實質歸屬於誰。若當事人利用迂迴、異常的法律安排(例如罹癌後突然成立境外紙上公司、無實質出資、無營運事實,僅為收受保險金),客觀上唯一的目的就是規避遺產稅,國稅局與行政法院便有權穿透該外觀,直接認定背後繼承人為實質所得者,依法調整課稅。
Q4:把保單受益人改成外國紙上公司,為什麼會被法院認定為無效避稅?
答: 法院在審理時會採用「揭開公司面紗原則(Piercing the Corporate Veil)」。如果這家境外公司沒有資本出資紀錄、沒有實體辦公室、沒有任何實質商業交易,甚至被繼承人還留有遺囑指示該公司收到保險金後應分派給子女,這就足以證明該公司只是家族避稅的「皮包與白手套」,不具備實質法人獨立性,稅捐機關自然可以穿透該公司,直接向實質受利益的繼承人課徵遺產稅。
Q5:合法利用保險傳承財富,該如何避免落入「實質課稅」陷阱?
答: 應嚴格遵循合法節稅路徑:
一、購買經我國主管機關(金管會)核准在台銷售之合法保單。
二、提早多年規劃,避免在70歲以上高齡、罹患重大疾病、或是臨終前突擊投保。
三、避免躉繳(一次繳清鉅額保費)、舉債投保或保額嚴重倒掛等異常現象。
四、務必指定明確的自然人受益人,並使保險契約回歸「提供人身保障與生活防護」的本質。