內容目錄
顯示
作者:林坤毅地政士
人壽保險在現代家族財產傳承與資產配置中,扮演著極其關鍵的角色。許多民眾常有「只要買了保險、指定了受益人,保險金就絕對免遺產稅」的刻板印象。然而,在實務課稅上,財政部國稅局財政部對於「保單價值準備金(簡稱保單價值)」是否應計入遺產總額核課遺產稅,有著非常精細且嚴格的法律標準與判定機制。
本文將從保險契約的核心法律關係、人壽保險種類、保單準備金與保單借款機制,深入剖析保單價值計入遺產總額的判定邏輯、國稅局「實質課稅原則」的審查基準,並透過具體案例試算與規劃指引,提供合規且具可執行性的資產傳承策略。
一、 保單價值與遺產稅判定總覽
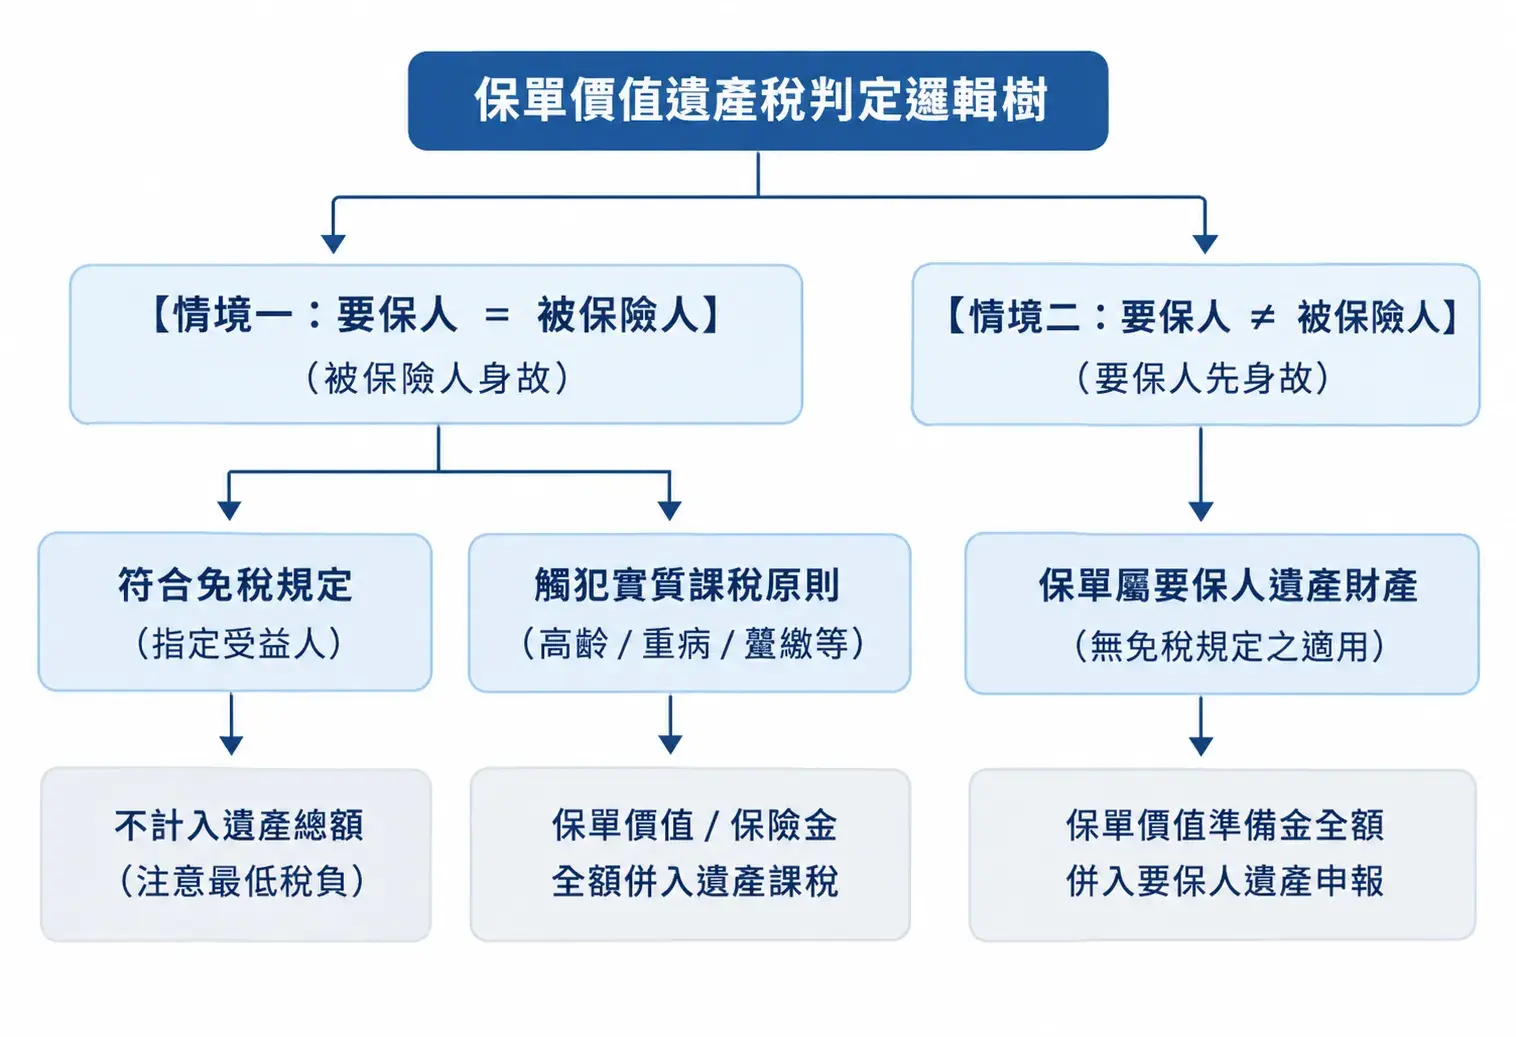
保單價值是否應計入被繼承人之遺產總額,核心取決於保險契約的角色設定(要保人與被保險人是否同人)以及投保行為是否觸犯實質課稅原則。
| 保險契約架構類型 | 被繼承人角色 | 關鍵課稅判定點 | 稅務處理結果 |
| 類型 A:要保人 = 被保險人 | 死亡(被保險人身故) | 1. 是否符合《遺產及贈與稅法》第16條第9款 2. 是否觸犯國稅局「八大避稅特徵」 | 原則上不計入遺產總額;若被認定違反實質課稅原則,則全額保單價值/給付併入遺產總額課稅。 |
| 類型 B:要保人 ≠ 被保險人 | 要保人先死亡 | 保單價值屬要保人之實質財產,被保險人尚未身故,無死亡給付問題 | 保單價值準備金必須全額計入要保人(被繼承人)之遺產總額。 |
| 類型 C:要保人 ≠ 被保險人 | 被保險人先死亡 | 保險事故發生,由受益人領取死亡給付 | 保險給付不計入被保險人遺產,但受益人領取之給付涉及《所得基本稅額條例》及贈與稅問題。 |
二、 人壽保險基本常識與核心法律關係
要明確釐清保單價值的稅務屬性,必須先理解人壽保險的產品類型,以及契約當事人在《保險法》上的權利義務架構。
(一) 人壽保險的主要種類與運作特性
人壽保險(Life Insurance)是以人的生命為保險標的,在被保險人於保險期間內身故、完全失能或生存至特定時期時,由保險人(保險公司)依約給付保險金之契約。常見種類如下:
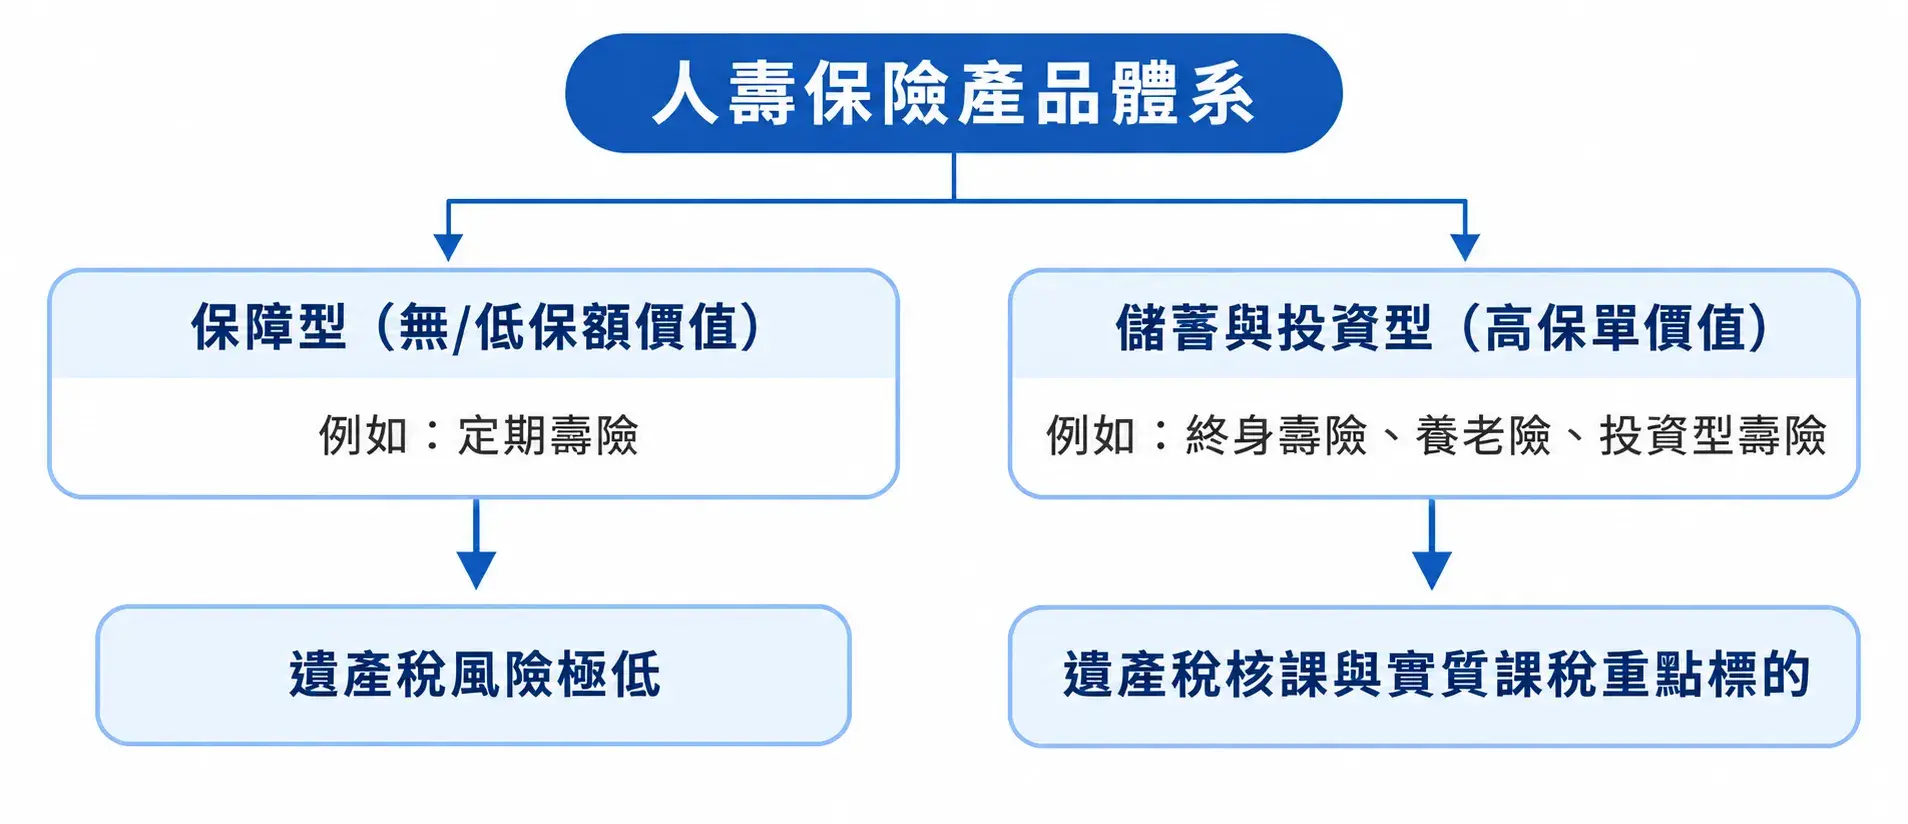
- 定期壽險(Term Life Insurance):
- 特性:提供特定期間(如10年、20年或保障至65歲)的保障,若保險期間內未發生保險事故,契約即告終止,保險公司不退還保費。
- 保單價值:通常無保單價值準備金(或極低),不具備資產累積或儲蓄性質。
- 終身壽險(Whole Life Insurance):
- 特性:保障範圍延伸至被保險人身故為止。保費扣除危險保費與附加費用後,多餘資金會累積在保單中。
- 保單價值:具有高額保單價值準備金,要保人隨時具備解約並領回解約金之權利。
- 儲蓄型壽險 / 養老險(Endowment Insurance):
- 特性:結合「保障」與「儲蓄」雙重功能。若被保險人於期滿前身故,給付死亡保險金;若期滿仍生存,則給付生存保險金(期滿金)。
- 保單價值:保單價值準備金累積速度快,常被做為資產移轉與儲蓄工具,亦是國稅局重點查核對象。
- 投資型壽險 / 變額壽險(Variable Universal Life Insurance):
- 特性:保費一部分用於購買保障,一部分連結至投資標的(如基金、ETF)。
- 保單價值:保單價值隨投資標的之績效波動。其帳戶價值(Policy Account Value)性質上等同要保人之投資資產。
(二) 保險契約三方主角的法律關係與權利歸屬
在保險法理上,保險契約涉及三位核心人物,其權利義務結構直接決定了保單價值的資產歸屬:
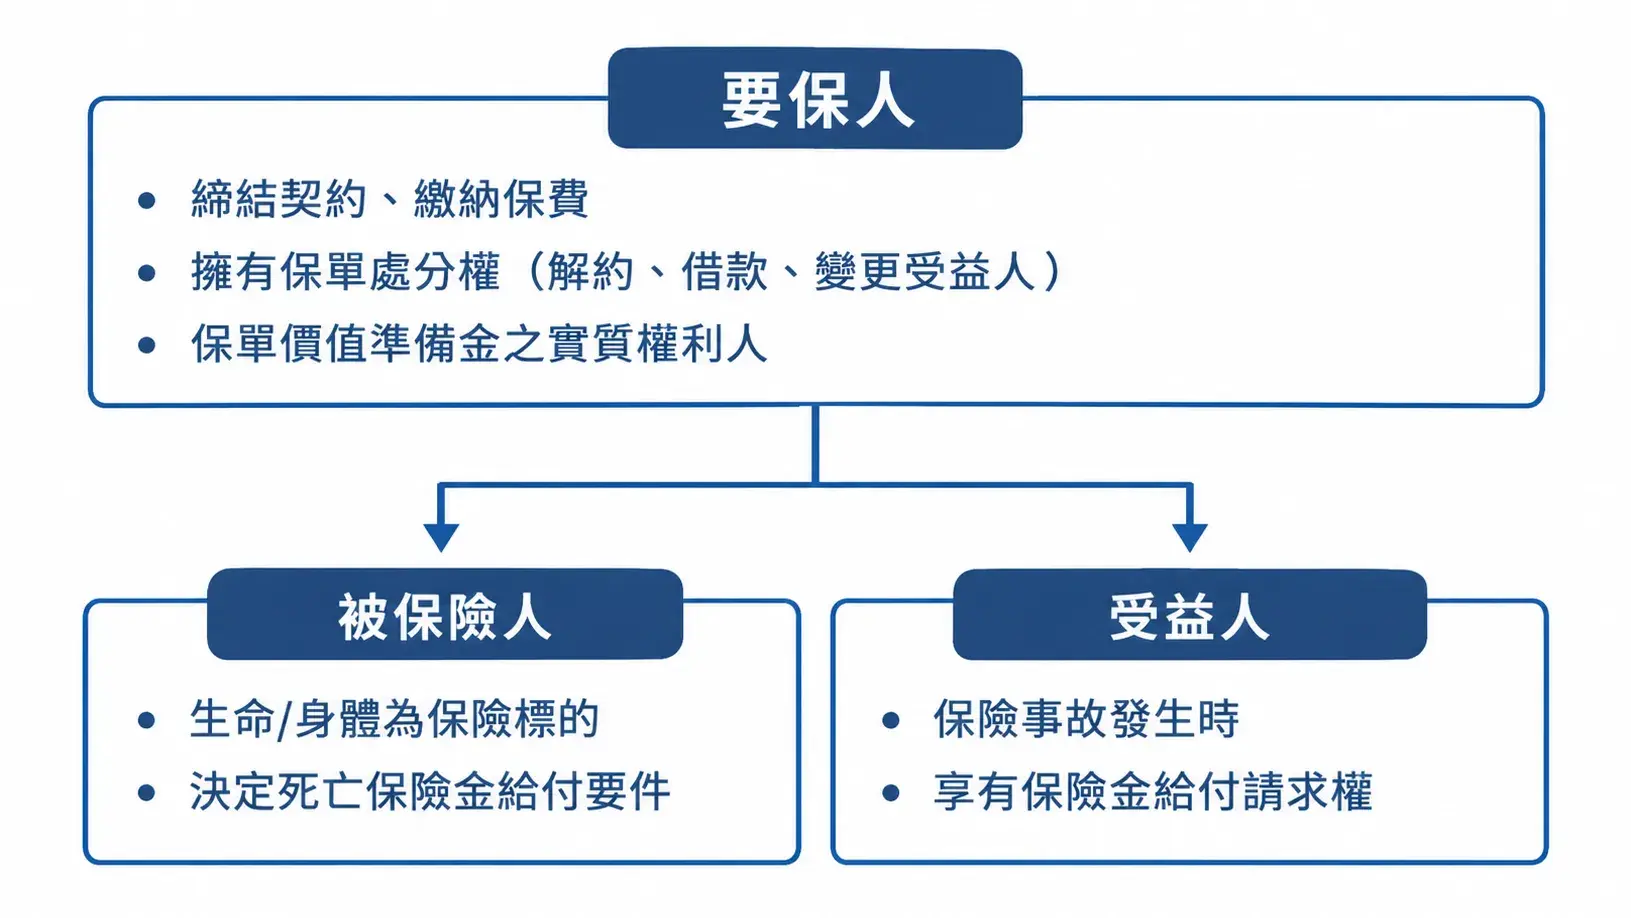
- 要保人(Policyholder):
- 定義:對保險標的具有保險利益,向保險公司申請締結契約並負有交付保費義務之人。
- 核心權利:要保人是保單財產權的實質擁有者。依《保險法》規定,要保人享有指定與變更受益人權(第111條)、保單借款權(第120條)及契約終止/解約領回權(第119條)。
- 稅務意義:保單價值準備金在法律上屬於要保人的財產,非被保險人或受益人的財產。
- 被保險人(Insured):
- 定義:其生命或身體受保險契約保障,作為保險事故發生與否之主體。
- 法律地位:被保險人本身不直接因為契約成立而享有保單財產權,其生死僅作為保險給付條件之觸發點。
- 受益人(Beneficiary):
- 定義:經要保人指定,於保險事故發生時,享有向保險公司請求給付保險金權利之人。
- 法律地位:受益人僅具備「期待權」(在事故發生前)與「保險金給付請求權」(事故發生後)。受益人對保單價值準備金無任何處分或控制權。
恒立值得您的信賴
馬上諮詢三、 保單價值準備金、保單借款與解約之運作機制
瞭解保單價值如何在保險公司內部累積,以及要保人如何運用該筆資產,是判斷其是否併入遺產稅計算的技術基礎。
(一) 保單價值準備金(Policy Reserve)與解約金(Surrender Value)
- 保單價值準備金之形成:平準保費制度下,保戶年輕時繳納的保費高於實際危險保費,多繳的保費經由保險公司依預定利率提存並積利存積,形成「保單價值準備金」。
- 保單價值與解約金的關係:
- 保單價值準備金:保險公司為履行未來給付責任,依法所提存的準備金總額。
- 解約金:要保人申請終止契約時,保險公司自保單價值準備金中扣除解約費用後,實際退還給要保人的金額。
- 稅務申報標準:國稅局在評估要保人死亡時之保單財產價值,原則上以被繼承人死亡當日保險公司開立之保單價值準備金或解約金證明作為申報基準。
(二) 保單借款(Policy Loan)之法律性質與遺產稅影響
依《保險法》第120條,要保人得向保險公司申請以保單價值準備金為質押進行借款。
- 法律性質:保單借款本質上是要保人預先支用其積存在保險公司的保單價值,並非一般的無擔保債務。
- 對遺產總額計算之影響:
- 若要保人死亡,該保單價值應計入遺產總額時,遺產價值的計算應為:
計入遺產之保單淨額 = 死亡日保單價值準備金 – 保單借款本息餘額 - 常見誤區:
保單借款餘額不得再重複列報為《遺產及贈與稅法》第17條第1項第9款之「被繼承人死亡前未償債務」。因為該借款已直接在保單價值中抵減,若再列為未償債務扣除,將構成重複扣除,國稅局定會予以剔除。
- 若要保人死亡,該保單價值應計入遺產總額時,遺產價值的計算應為:
(三) 終止保險契約(解約權)之稅務延伸
要保人行使解約權終止契約時,保險公司給付解約金予要保人:
- 若要保人在生前解約並取得解約金,該筆資金轉為要保人的現金存款,死亡時自然計入存款遺產。
- 若要保人在重病期間授權他人解約並移轉解約金予子女,此舉將觸發《遺產及贈與稅法》第4條之贈與稅,或第15條之死亡前兩年內贈與併入遺產總額課稅。
四、 保單價值是否計入遺產總額之法律依據與情境解析
保單價值是否應納入遺產課稅,法律規範體系涉及《遺產及贈與稅法》、《保險法》與《所得基本稅額條例》。實務上必須區分契約架構與事故狀態。
(一) 核心法律依據與衝突調和
- 《遺產及贈與稅法》第16條第9款:「約定於被保險人死亡時,給付於其所指定之受益人的人壽保險金額……不計入遺產總額。」
- 《保險法》第112條:「保險金額約定於被保險人死亡時給付於所指定之受益人者,其金額不得作為被保險人之遺產。」
- 立法意旨與原則限制:
上述法條之立法目的,在於保障被保險人身故後,照顧遺族生活之政策意旨。然而,該「不計入遺產總額」的優惠,僅限於「被保險人死亡」所觸發之死亡保險金給付,且要保人與被保險人為同一人時為原則。
(二) 情境一:要保人與被保險人同為一人(要保人=被保險人)
當要保人與被保險人同為一人,其身故時保險公司給付死亡保險金給指定受益人:
- 常態法律效果:
符合《遺產及贈與稅法》第16條第9款,該筆身故保險金不計入被繼承人(要保人/被保險人)之遺產總額。 - 所得基本稅額條例(最低稅負制)之約束:
雖然免徵遺產稅,但若該保單係於95年1月1日《所得基本稅額條例》施行後所投保,且要保人與受益人非屬同一人之人壽保險死亡給付,每一申報戶全年合計領取金額超過新臺幣 3,740 萬元(註:主管機關會依物價指數調整額度),超出部分應計入受益人個人之基本所得額課徵基本稅額。
(三) 情境二:要保人與被保險人非同一人(要保人≠被保險人,要保人先死亡)
這是實務中最容易被忽視、導致補稅處罰的巨額風險點。
- 法律實質分析:
當要保人(如父親)出資投保,以子女為被保險人,受益人亦為子女。若父親(要保人)不幸先於子女身故,此時保險事故並未發生(被保險人仍生存),保險公司並未給付死亡保險金。 - 課稅結論:
因要保人為保單財產權(保單價值準備金)之擁有者,父親死亡時,該保單之「保單價值準備金」即屬於父親留下來的具有財產價值之權利。依《遺產及贈與稅法》第1條規定,應將父親死亡日之保單價值準備金全額計入父親之遺產總額申報遺產稅。 - 財政部權威函釋:
依據財政部台財稅字第10100235920號函釋意旨,要保人與被保險人不同人時,要保人先於被保險人死亡者,其保單價值準備金為要保人累積之資產,應列入要保人之遺產總額課稅。
恒立值得您的信賴
馬上諮詢五、 實質課稅原則(Substance-over-Form)與稅務局查核標準
縱使投保架構符合「要保人=被保險人」且指定了受益人,若投保行為被認定為「利用保險名義掩飾巨額財產移轉、刻意規避遺產稅」,國稅局將依據《稅捐稽徵法》第12條之1之實質課稅原則,否決租稅優惠,將保單價值或保險給付全額併入遺產總額課稅。
(一) 國稅局認定租稅規避之「八大實質課稅特徵」
綜合財政部訴願決定與最高行政法院判例,稽徵機關查核保單遺產稅時,主要檢視被繼承人投保時是否具備下列八大特徵:
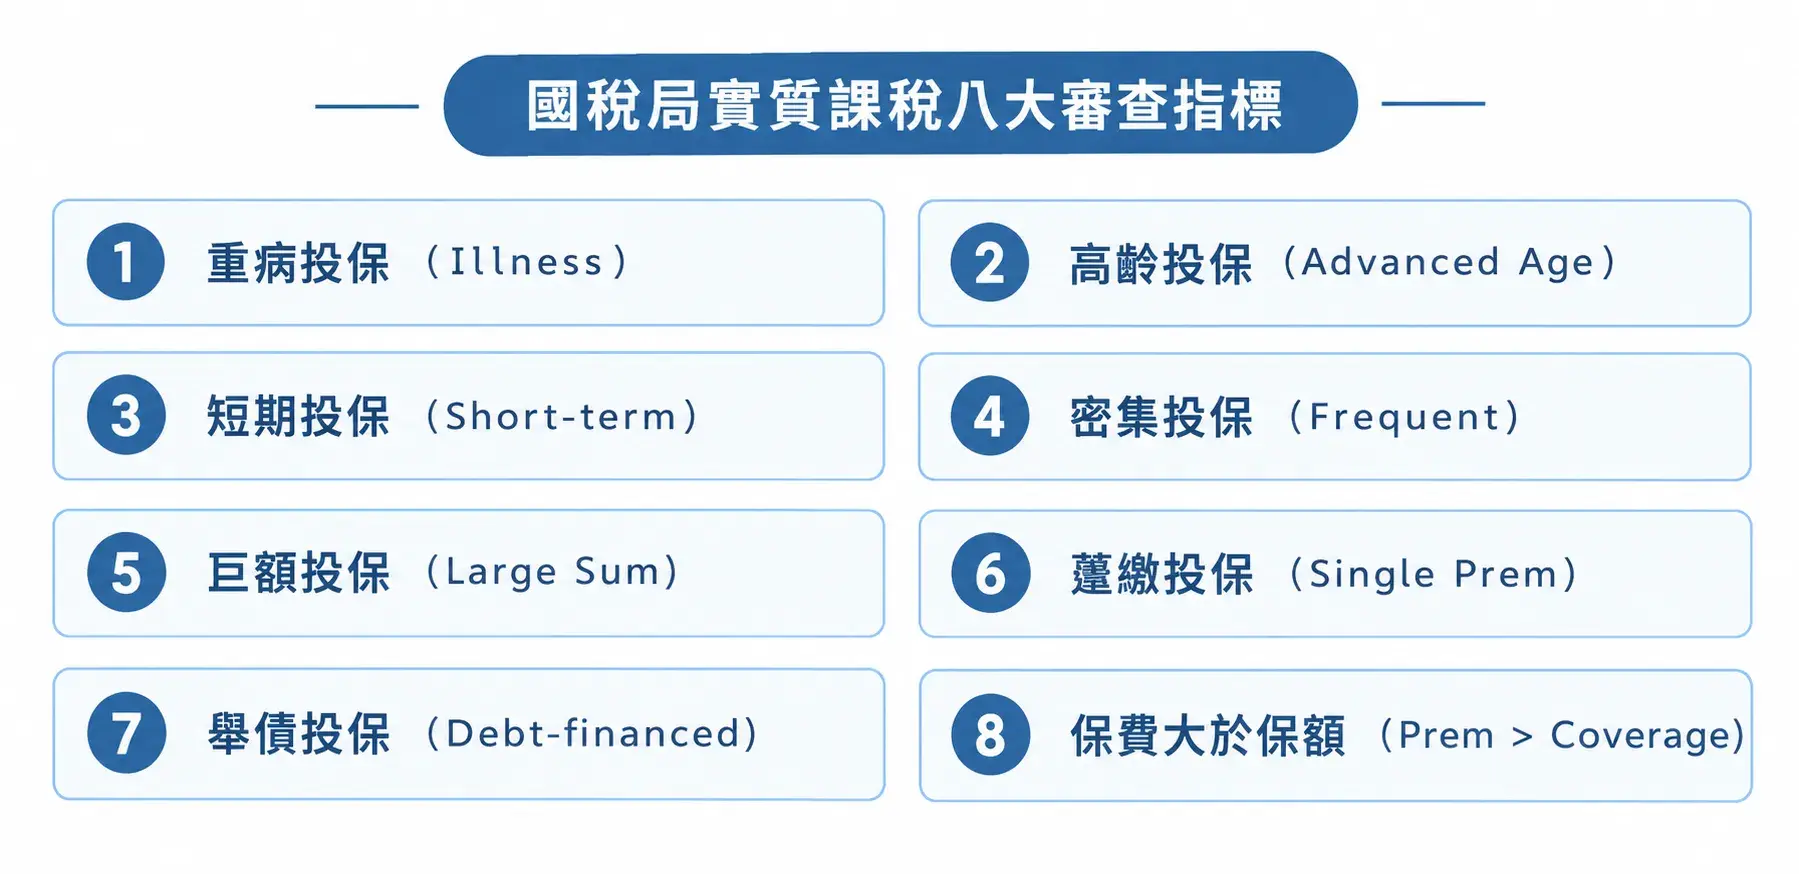
- 重病投保:被繼承人罹患重病(如癌症末期、洗腎、中風)或經醫師診斷生命危險後始行投保。
- 高齡投保:投保時年事已高(如 75 或 80 歲以上)。
- 短期投保:投保後短期內(如 1 至 3 年內)即發生身故事故。
- 密集投保:於短時間內向多家保險公司密集投保多張保單。
- 鉅額投保:投保金額或保費顯與被繼承人平時之收入、財產狀況不相當。
- 躉繳投保:一次性繳清巨額保費(如一次繳納數千萬保費)。
- 舉債投保:向銀行抵押貸款或借款來購買保單,試圖創造未償債務扣除額,同時將現金轉為「免稅」保單。
- 保費大於保額(保費與保額顯不相當):所繳總保費接近甚至超過保險金額(例如繳交保費 1,000 萬元,身故保障僅 1,020 萬元),毫無風險承擔保障性質,實質上等同銀行定期存款或投資。
(二) 行政法院與司法實務之實質課稅見解
司法院大法官釋字第 420 號解釋及《稅捐稽徵法》第 12 條之 1 明定:租稅法之解釋,應本於租稅平等原則及各該法律之立法目的,衡酌經濟上之意義及實質課稅之公平。
最高行政法院判決一致指出:
《遺產及贈與稅法》第 16 條第 9 款之立法意旨,係為保障被保險人身故後遺族之基本生活。若被繼承人於臨終前或高齡重病時,將巨額現金轉換為保單,其經濟實質乃進行財產搬移與移轉,缺乏保障遺族的保險目的。稽徵機關依經濟實質認列為遺產,於法並無不合。
六、 保單價值計入遺產總額之計算方式與案例實算
以下透過三個具體的情境案例,展現保單價值在不同投保架構與審查結果下的遺產稅計算過程。
案例一:合法合規之人壽保險(免併入遺產)
- 案情背景:
甲先生(50歲,身體健康)投保終身壽險,要保人與被保險人均為甲先生,指定妻子為身故受益人。甲先生於 70 歲時因意外身故,保險公司給付身故保險金 2,000 萬元。 - 計算與稅務分析:
- 投保時年紀適中、身體健康,繳費期長,無八大避稅特徵,不適用實質課稅原則。
- 依《遺產及贈與稅法》第16條第9款,該 2,000 萬元保險金不計入甲先生之遺產總額。
- 身故給付未達《所得基本稅額條例》3,740 萬元門檻,妻子亦無需補繳個人基本稅額。
案例二:要保人≠被保險人,要保人先身故(保單價值全額計入遺產)
- 案情背景:
乙先生(父親)出資購買一張儲蓄型壽險,要保人為乙先生,被保險人為其 20 歲的兒子,指定受益人亦為兒子。死亡當日該保單之保單價值準備金為 1,200 萬元,且有保單借款 200 萬元未還。乙先生因心肌梗塞猝逝。 - 計算與稅務分析:
- 被保險人(兒子)仍生存,保險公司不給付身故保險金。
- 保單價值屬於要保人(乙先生)之權利財產,應計入乙先生之遺產總額。
- 計入遺產之保單價值數額計算:計入遺產價值 = 保單價值準備金 (1,200萬) – 保單借款本息(200萬) = 1,000萬元
- 乙先生之遺產稅應將此 1,000 萬元 併入遺產總額申報。
- 註:若兒子後續想變更要保人為自己,須待遺產稅完稅並取得遺產稅繳清證明書後,始得辦理變更。
案例三:觸犯實質課稅原則(重病/躉繳/高齡投保)
- 案情背景:
丙先生(82歲,經診斷罹患肝癌末期),將名下定期存款 3,000 萬元解約,躉繳購買一張終身壽險,要保人與被保險人均為丙先生,指定女兒為受益人。丙先生投保 1 年後病逝,保險公司給付身故保險金 3,050 萬元。 - 國稅局查核與核課:
- 國稅局查得丙先生具備「高齡、重病、躉繳、短期身故、保費與保額顯不相當」等多重特徵,認定屬租稅規避行為,依《稅捐稽徵法》第 12 條之 1 實質課稅原則辦理。
- 遺產稅與罰鍰計算:
- 否決《遺產及贈與稅法》第16條第9款免稅適用。
- 將投保之保單價值(以死亡日保單價值準備金 3,000 萬元認定)全額併入丙先生之遺產總額。
- 補稅與處罰(假設丙先生遺產稅率適用 15%):應補遺產稅額 = 3,000萬元 × 15% = 450萬元
- 若繼承人漏未申報該筆保單遺產,國稅局將依《遺產及贈與稅法》第 45 條處以所漏稅額 2 倍以下之罰鍰。
七、 傳承規劃合規行動清單
為確保保單資產傳承符合法律規範並兼顧稅務安全,資產所有人應遵循以下五步合規檢視清單:
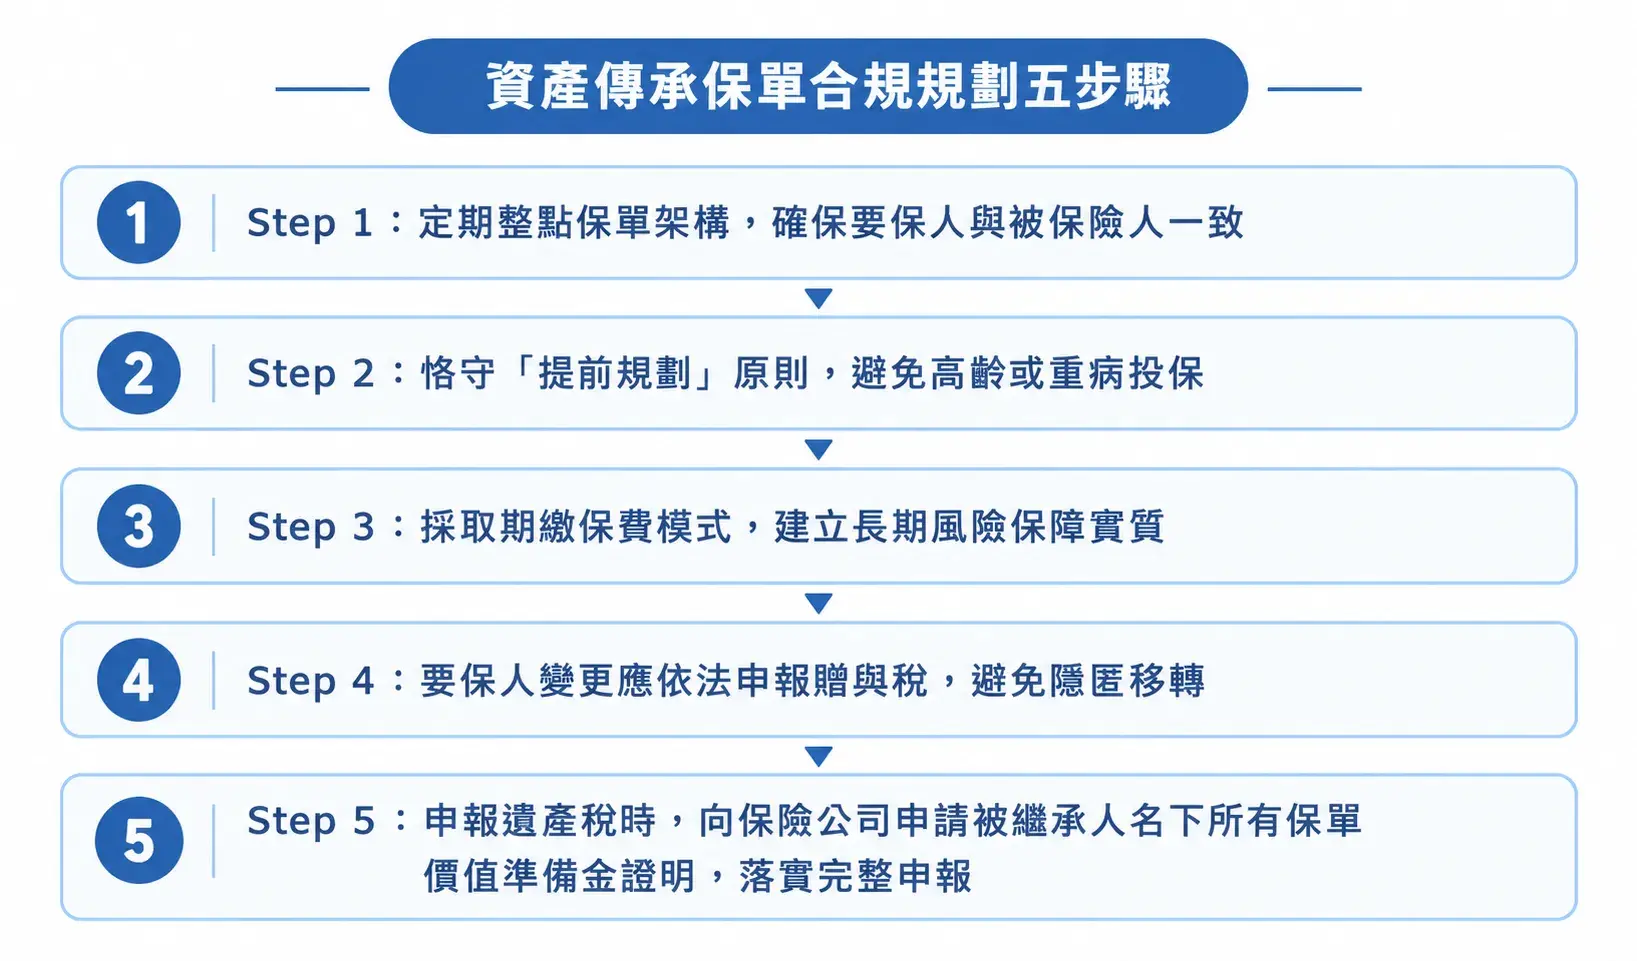
- 核對要保人與被保險人結構:
原則上盡可能設定「要保人=被保險人」。若因家庭規劃需要設定「要保人≠被保險人」,必須意識到要保人先身故時,保單價值準備金屬要保人遺產,須預留遺產稅繳納現金流。 - 恪守「提前規劃」原則:
保單規劃應於身體健康、年齡輕且具備正常收入時進行,切忌在得知罹患重病、高齡(70歲以上)或臨終前進行巨額投保。 - 保持合理的保障與保費比例:
避免購買「保費與保額顯不相當」的純儲蓄性質保單作為避稅工具。應選擇含有實質危險保額之保障型保險,展現分散風險之保險本質。 - 採用分期繳(期繳)模式:
儘量避免一次性躉繳巨額保費,改採 10 年、20 年期繳方式,不僅符合一般人壽保險常態,亦可降低被認定為租稅規避的風險。 - 遺產稅申報前完整盤點:
被繼承人過世後,繼承人在辦理遺產稅申報前,應善用財政部「金融遺產單一窗口查詢服務」,向壽險公會查詢被繼承人作為「要保人」及「被保險人」之所有保單,並向各保險公司申請死亡當日之保單價值準備金證明,依法誠實申報,方能保障家族資產平穩傳承。
恒立值得您的信賴
馬上諮詢重點整理
Q1:保單借款未還清,可以在被繼承人死亡時作為「未償債務」從遺產總額中扣除嗎?
答:不可以。保單借款係以保單價值準備金為擔保之借款。當保單價值計入遺產總額時,國稅局採「淨額計價」,即以「保單價值準備金扣除保單借款餘額」後的淨額列入遺產。既然借款已在資產面直接抵減,若再於《遺產及贈與稅法》第17條列報為「未償債務」,屬於重複扣除,國稅局將予以剔除並重核。
Q2:要保人過世後,繼承人直接去保險公司辦理「變更要保人」,會被課徵遺產稅嗎?
答:必定會被課徵,且可能構成漏報處罰。要保人死亡時,保單價值準備金即為被繼承人之遺產。保險公司依規定在要保人死亡後辦理要保人變更時,必須要求申請人出具國稅局開立之「遺產稅繳清證明書」或「免稅證明書」。若未申報該保單即私自變更,國稅局可透過金融機構金流通報系統查獲,追繳遺產稅並處以漏報罰鍰。
Q3:要保人與被保險人不同人,若要保人在生前變更為被保險人,會有稅務問題嗎?
答:會產生贈與稅問題。如果在要保人(如父親)生前,將要保人變更為子女,在法律上屬於父親將其擁有的「保單價值財產權」無償移轉給子女。依《遺產及贈與稅法》第4條規定,此舉屬於贈與行為。父親應於變更要保人當年度,計算該保單之保單價值準備金,若超過每人每年贈與稅免稅額(目前為 244 萬元),應申報並繳納贈與稅。
Q4:保險金已經領到了,為什麼國稅局還能要求拿出來算遺產稅?
答:因為實質課稅原則高於形式法律條文。《稅捐稽徵法》第12條之1授權稽徵機關,得不拘泥於私法契約之形式(即保險契約條款與指定受益人),而依據被繼承人投保時之經濟實質進行課稅。若投保行為被認定為「動機在於將應稅遺產轉為形式免稅之保險金」,國稅局即有權依法將保單價值重新核定併入遺產總額。